固态电池优势突出,将成为下一代电池技术
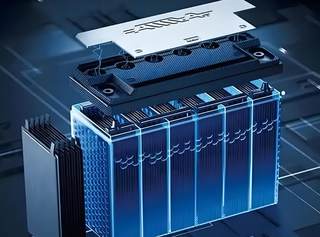
固态电池主要指固态锂离子电池,其工作原理与传统液态锂离子电池基本一致,主要区别在于将传统电解液替换为固态电解质。固态电池是使用固态电解质的电池。根据《固态电池技术发展现状综述》(张春英等,2023),锂电池主要由正极材料、负极材料、电解质、隔膜四部分组成,其中电解质起到输送锂离子、传导内部电流的作用。按照液态电解质占电芯材料混合物的质量分数分类,电池可细分为液态(25%)、半固态(5%~10%)、准固态(0%~5%)和全固态(0%)四大类,其中半固态、准固态和全固态 3 种统称为固态电池。固态电池中的固态电解质取代了液态电池的液态电解质、隔膜,缩减了电池包质量和体积,且不易起火燃烧,锂枝晶难以穿透电解质膜(SEI),具有较高的安全性,是行业公认的动力电池未来发展方向。
液态电池与固态电池内部结构对比图

资料来源:公开资料、观研天下数据中心整理
固态电池解决液态电池痛点,成为最有前景的电池新技术。根据《固态电池研究及发展现状》(洪月琼等,2023),固态电池因有望解决目前动力电池能量密度低和安全隐患两大痛点,成为最有前景的电池系统。固态电池具备能量密度高、安全、循环寿命长和应用温度范围宽等优势。
固态电池的优势
| 优势 | 具体描述 |
| 能量密度高 | 固态电池的正极材料、电解质、负极材料的薄层进行堆叠,加上双极结构设计,相同体积和质量情况下,能够提升电芯容量。此外固体电解质耐热性高于有机溶剂电解质,可减少冷却机制占据的体积和质量从而获得高能量密度。金属锂比容量高,接近石墨负极的10倍,采用金属锂能满足更高的能量密度需求。 |
| 安全性高 | 传统锂离子电池的液态电解质存在泄漏、易燃、热稳定性差等缺点,导致电池在使用过程中存在安全隐患。固态电解质没有液体泄漏风险,固态电池熔点、沸点均较高,不易燃、耐高温、无腐蚀、不挥发,同时固体电解质机械强度较高,热稳定性和电化学稳定性比电解液更好,能承受碰撞和挤压等极端情况,是公认的解决大容量锂电池安全性的根本方法。 |
| 循环寿命长 | 能解决SEI膜持续生长、过度金属溶解、正极材料析氧、电解液氧化、析锂等问题,可大大提升电池的循环性和使用寿命。 |
| 应用温度范围宽 | 液态锂电池通常使用易燃的电解液,受限于电解液闪点低、隔膜融化温度低。在80℃以上存在着火风险,而固体电解质即使在200℃也难以燃烧,可以承受150℃的高温。 |
资料来源:观研天下数据中心整理
固态电池仍处于多技术路线并行的发展阶段
根据观研报告网发布的《中国固态电池行业现状深度研究与发展前景预测报告(2026-2033年)》,当前,固态电池仍处于多技术路线并行的发展阶段,尚未形成行业共识的主流技术路线。根据电解质材料的不同,固态电池主要分为聚合物、氧化物和硫化物三大技术方向。
(1)聚合物电解质:主要由聚合物基体与锂盐构成,高温时离子电导率高、易于加工、电解质-电极的界面阻抗可控,是最早实现产业化的技术路线,其主要缺点在于室温时离子电导率低(10-7~10-5 S/cm)。
(2)氧化物电解质:具有较高的室温离子电导率、优异的电化学稳定性和良好的循环性能,但其与正负极材料的界面接触较差,导致界面阻抗较高。尽管如此,氧化物电解质的综合性能较好且易于大规模生产,目前产业化进展最快,将在混合固液电池中率先应用。
(3)硫化物电解质:具有最高的室温离子电导率,但其与电极材料的界面稳定性较差,且电解质易氧化,技术难度较高。硫化物电解质更适合应用于全固态电池,长期发展潜力巨大。
整体来看,氧化物电解质因其综合性能和生产可行性,成为当前产业化进展最快的技术路线;硫化物电解质虽然技术难度大,但其性能优异,适合全固态电池的长期发展;聚合物电解质则可能作为前两种路线的补充,通过与氧化物或硫化物复合,改善电解质-电极界面的柔性,从而提升电池的循环性能。
不同技术路线固态电解质特点及主要企业
| 类型 | 聚合物 | 氧化物 | 硫化物 |
| 电解质材料 | 聚环氧乙烷、聚丙烯腈等 | LiPON(聚合锂磷氧氮)、NaSiCON(钠超离子导体)等 | LiGPS(锂锗磷硫)、LiSnPS(锂锡磷硫)、LiSiPS(锂硅磷硫)等 |
| 离子电导率/S·cm1 | 室温:107~105;高温:10-4 | 10-6~10-3 | 10-7~10-2 |
| 优点 | 高温下工作性能好,柔韧性好,易大规模制备薄膜 | 机械强度高,热稳定性和空气稳定性好,电化学窗口宽 | 室温电导率高,延展性好,可以通过掺杂、包覆提高稳定性 |
| 缺点 | 常温下电导率低(<4 V),电化学窗口窄 | 材料总体电导率较低,界面接触差 | 易氧化,界面稳定性较差 |
| 主要企业 | 以欧美企业为主,主要为Bollore、BatScap、Blue Solutions、Solid Energy等 | 以中国企业为主,主要为辉能科技(台湾)、赣锋锂电、卫蓝新能源、ProLogium、Quantum Scape等 | 以日韩企业为主,主要为丰田、三星、松下、Solid Power、宁德时代、比亚迪、蜂巢能源等 |
资料来源:观研天下数据中心整理
三、全球主要汽车强国均已将固态电池作为重要战略方向
日本、韩国、美国、欧洲等国家和地区不仅在战略规划文件中明确支持固态电池的发展,还提供了高达千亿元规模的资金支持,力求在未来新一代电池技术中抢占先机,从而实现对我国动力电池和新能源汽车产业的“换道超车”。
日本在固态电池领域的布局尤为突出。2018年,日本组织松下、丰田等23家汽车、电池和材料企业,以及京都大学、日本理化学研究所等15家学术机构共同开展固态电池的研发。2022年,日本经济产业省牵头建立更强大的电池制造产业链,重点聚焦固态电池领域,并发布《蓄电池产业战略》。该战略提出,提出到2030年基本实现全固态电池实用化及全面商业化,拟投资1 205亿日元用于以全固态电池为核心的下一代电池技术及回收技术研发。在技术研发方面,日本丰田在2020年成为全球首家推出全固态电池试制车的整车企业。2023年7月,丰田宣布攻克了影响电池循环寿命的固态电解质界面龟裂问题,能够将电池质量、体积和成本减半,目前,丰田已制造出续驶里程达1 200 km、充电时间仅为10 min或更短的固态电池,并计划于2027—2028年实现全固态电池的装车应用。此外,日本企业在固态电池专利领域也占据领先地位,丰田、松下和出光兴产的固态电池专利数量分别位列全球前三位。
2000年至2022年3月全球固态电池专利排名
| 排名 | 企业排名 | 国别 | 专利数量/件 |
| 1 | 丰田 | 日本 | 1331 |
| 2 | 松下 | 日本 | 445 |
| 3 | 出光兴产 | 日本 | 272 |
资料来源:观研天下数据中心整理
韩国积极布局固态电池发展。2021年,韩国发布《K电池发展战略》,计划到2030年前联合企业共同投入20万亿韩元,用于全固态电池等下一代电池技术的研发,并力争在2027年实现全固态电池的初步商业化。目前,韩国三星SDI已开发出体积能量密度为900 Wh/L、循环寿命1 000次的全固态电池样品,并建成了全固态电池中试线,计划于2027年实现大规模量产。此外,韩国企业在固态电池专利方面也表现较为突出,三星SDI和LG新能源的固态电池专利数量分别位列全球第4位和第6位。
欧洲在固态电池领域的布局同样具有战略高度。欧盟推出《电池2030规划》及《2030电池创新路线图》,明确将固态电池作为重点发展方向,并批准了欧洲固态电池投资专项计划。该计划由欧盟多国共同出资32亿欧元,用于支持固态电池的研发和产业化。
美国在固态电池领域也制定了明确的发展目标。在《国家锂电发展蓝图2021-2030》中,美国明确提出到2030年实现固态电池示范应用和规模化生产。美国Solid Power公司对外宣称开发出了单体能量密度390 Wh/kg、循环寿命超过1 000次的全固态电池,并已通过针刺、过充等安全性测试。
产业发展环境持续向好,头部企业落地顺利
2025 年以来,固态电池产业迎来多重顶层政策持续加持。2月,工信部印发《新型储能制造业高质量发展行动方案》,将固态电池列为重点技术攻关方向,推动锂、钠离子电池向固态化技术路线演进;9月,国家能源局出台《关于推进能源装备高质量发展的指导意见》,提出攻关长寿命、宽温域、低衰减的锂电池、钠电池及固态电池关键装备。2026年7月,财政部落地电池消费税差异化政策,明确 2026 年9月1日至2028年12月31日对固态电池免征消费税,而传统锂离子蓄电池将分步征收消费税,通过税收倾斜助力固态电池产业化进程。多部委相继出台配套政策,持续引导行业资源投入,鼓励并规范固态电池产业实现有序、高质量发展。
2025年以来国内固态电池相关顶层政策梳理
| 政策与会议 | 发布单位 | 发布单位 | 主要内容 |
| 《新型储能制造业高质量发展行动方案》 | 2025年2月 | 工信部等 | 加强钠电池、固态电池、液流电池等新型储能技术标准布局,支持锂电池、钠电池固态化发展,提升本征安全性能,并提出2027年前打造3-5家全球龙头企业。 |
| 《2025年工业和信息化标准化工作要点》 | 2025 年3月 | 工信部 | 要扎实推进《新产业标准化领航工程实施方案(2023—2035 年)》, 建立健全智能制造、全固态电池、工业互联网、云计算、智慧家庭、 汽车碳足迹等标准体系,以高水平标准建设服务行业高质量发展。 |
| 《2025年汽车标准化工作要点》 | 2025年4月 | 工信部 | 推动电动汽车远程服务与管理等标准发布及动力电池安全要求标准实施,推进电动汽车安全要求等标准审查报批,开展燃料电池电动汽车、动力电池回收利用安全要求强制性国家标准预研,持续提升电动汽车安全水平;要推进动力电池耐久性、热管理系统等标准审查报批,加快全固态电池、动力电池在役检测、动力电池标识标签等标准研制,不断优化动力电池性能要求。 |
| 《电子信息制造业 2025-2026 年稳定增长行动方案》 | 2025 年8月 | 工业和信息化部、市场监督管理总局 | 提升协同攻关效率,支持人工智能、先进存储、三维异构集成芯片、全固态电池等前沿技术方向基础研究。 |
| 《关于推进能源装备高质量发展的指导意见》 | 2025年9月 | 国家能源局等 | 推动建立高安全、高可靠电池储能装备体系,研制长寿命、宽温域、低衰减锂电池、钠电池、固态电池关键装备,构建低成本长时钒基、铁基、有机等液流电池装备体系。 |
| 节能与新能源汽车产业发展部际联席会议 | 2026 年1月 | 工信部 | 提升产业链供应链自主可控能力,加快突破全固态电池、高级别自动驾驶等技术。 |
| 中国汽车动力电池产业创新联盟2026年度论坛 | 2026年6月 | 工信部装备工业司 | 明确重点突破全固态电池,加大富锂锰基等材料攻关 |
| 调整部分电池消费税政策 | 2026 年7月 | 财政部 | 2026.9.1—2028.12.31 对固态电池免征消费税,常规锂离子蓄电池等产品自2026年9月起按2%征收消费税、2027年9月提升至4% |
资料来源:观研天下数据中心整理
产业化持续推进,头部企业落地顺利。2025 年以后,国内固态电池产业化落地节奏显著提速,产业链多家企业落地中试产线,实现半固态电池量产交付。宁德时代、比亚迪、亿纬锂能、欣旺达等动力电池头部企业均加速布局相关技术。当前行业的共识是:产业整体将由半固态电池循序渐进向全固态电池迭代演进,电芯能量密度稳步进行突破。预计2026 年半固态电池率先迈入商业化周期,上下游产业链配套逐步完善并实现规模化量产,整车厂商主导推进装车落地进程。
展望远期,预计至2030年,伴随各项核心技术打磨成熟,全固态电池具备大规模量产条件。长期来看,全固态电池渗透率提升存在明确成本门槛,预计仍需近十年时间完成产业链成熟度建设,实现生产成本对标传统液态锂电池(目前成本是液态电池5-10 倍);届时全固态电池将大范围切入主流新能源车、中高端消费电子市场,逐步完成对液态锂电池的全面替代。
各企业固态电池产业化进度表
| 企业名称 | 中试线时间 | 规划量产时间 | 产业化进度安排 |
| 蜂巢能源 | 2020年 | 2026年 | 2025 年底,蜂巢能源完成了20Ah级全固态电芯体系开发,能量密度达到380Wh/kg。第二阶段计划于2027年底完成容量超过60Ah、能量密度达到400Wh/kg 的样品。 |
| 赣锋锂业 | 2020年 | 2026年 | 公司首款500Wh/kg级10Ah固态电池产品已实现小批量量产;技术性能方面,能量密度达420Wh/kg,500Wh/kg样品通过针刺及200℃热箱安全测试,循环寿命突破800次。 |
| 卫蓝新能源 | 2022年 | 2027年 | 2023年6月,卫蓝新能源半固态电池也正式交付蔚来汽车;计划在2027年左右实现全固态电池的量产。 |
| 合源锂创 | 2023年 | 2026年 | 2026 年1月10日,合源锂创淮安基地作为全国首座纯粹量产固态电池基地正式投产,并发布“六合电池”。公司聚焦氧化物电解质路径,产品矩阵能量密度覆盖250-600Wh/kg,已获头部无人机及无人车客户订单。 |
| 中科源本 | 2024年 | 2027年 | 公司计划2026年底下线100Ah电芯,生产线规模扩大至2GWh,2027年实现规模化产能释放,率先推动硫化物全固态电池市场应用。 |
| 比亚迪 | 2024年 | 2027年 | 公司CTO公开披露,2024年比亚迪已经下线(中试)60Ah全固态电池;计划在2027 年左右启动全固态电池的批量示范装车应用,并在2030年后实现大规模上车 |
| 清陶新能源 | 2024年 | 2026年 | 上汽全新MG4将搭载由上汽集团与清陶新能源联合开发的70kWh半固态电池,含仅5%液体电解质,能量密度达180Wh/kg,CLTC续航537公里 |
| 欣旺达 | 2024年 | 公司计划2026年推出第一代全固态电池产品,2027年推出第二代全固态电池产品;欣旺达第一代半固态电池已完成开发,能量密度>300Wh/kg;第二代半固态电池的电芯样品已开始进行中试试验 | |
| 宁德时代 | 2025年 | 2027年 | 2025年5月,宁德时代全球首条硫化物全固态电池中试线在合肥正式投产;预计2027 年小规模量产全固态电池,2030年前后有望更大的规模化生产 |
| 国轩高科 | 2024年 | 2027年 | 2025 年6月,国轩高科宣布“金石”全固态电池0.2GWh量产中试线贯通;公司启动第一代全固态电池2GWh量产线的设计工作,2027年实现2GWh产能满产 |
| 亿纬锂能 | 2024年 | 2027年 | 2025 年9月,亿纬锂能“龙泉二号”全固态电池下线,为10Ah全固态电池,能量密度300Wh/kg;2026年,亿纬锂能计划推出能量密度达到350Wh/kg和800Wh/L 的全固态电池1.0 |
资料来源:观研天下数据中心整理(作者:亚历山大)



【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。