
一、行业发展概述
精密结构件是指经由精密模具设计及制造、精密压铸、精密冲压、机加工等主要工艺流程将材料制成预定设计要求形状或尺寸的部件。精密结构件产品既具有产品稳定性强、抗疲劳与抗衰减性能好等优势,又具有专业性强、加工精度高、表面光洁度好等特点,可应用于消费类电子、智慧安居及汽车电子等众多领域。按照成型材料的差异,精密结构件主要包括精密金属结构件及精密塑胶结构件。
精密结构件产品种类繁多。这是因为精密结构件的下游行业类型众多,不同类型的企业对产品种类、规格、型号等要求不同,甚至同一企业不同产品所需的规格、型号等也不一样。因此精密结构件企业需要根据下游行业的需求灵活生产不同种类的产品。同时由于下游客户对产品的需求具有非标准化的特征,本行业的企业必须具备能够快速、及时地生产相应产品的柔性化生产制造体系,即能够使用同样的生产设备快速生产出不同种类、规格、型号的合格产品。
精密结构件是智能终端产业的重要组成部分,与整个智能终端产业的发展密不可分,国家亦大力鼓励精密模具和精密结构件的研发与生产,这为我国精密制造行业提供了良好的发展机遇。根据《“十三五”国家战略性新兴产业发展规划》中明确提出,发展多元化、个性化、定制化智能硬件和智能化系统,重点推进智能家居、智能汽车、智慧农业、智能安防、智慧健康、智能机器人、智能可穿戴设备等研发和产业化发展。
目前我国精密结构件行业整体已经形成足够的产业规模,相关企业数量也在不断,服务的客户遍布通信、新能源、汽车、医疗等众多行业。但行业集中度不高,行业绝对龙头企业尚未形成。预计随着行业内规模较大或专注特定领域的企业市场占有率逐步扩大,未来行业集中度将不断提高。而行业内规模较大或专注特定领域的企业,由于拥有先进的技术和设备,资金实力较强,具有竞争力优势。这是因为一方面,这些企业能在先进的管理理念指导下,为客户提供定制化的精密结构件;另一方面这些企业可通过与高端客户建立长期稳定的供应链关系,并逐步扩大该企业的经营规模、增强其整体实力。
二、行业下游市场发展情况
根据观研报告网发布的《中国精密结构件行业现状深度分析与投资前景预测报告(2024-2031年)》显示,精密结构件应用领域广泛。而不同领域产品需求差异较明显,需要根据客户的要求完成产品定制化开发设计及生产制造,因而下游行业的需求变化会直接影响到精密结构件行业的市场环境。目前精密结构件应用领域主要包括智能手机、可穿戴设备、智慧安居及汽车电子等领域。随着上述领域发展,精密结构件可获得稳定增长。
1、智能手机
智能手机是具有独立的操作系统,独立的运行空间,可以由用户自行安装软件、游戏、导航等第三方服务商提供的设备,并可以通过移动通讯网络来实现无线网络接入的手机类型的总称。
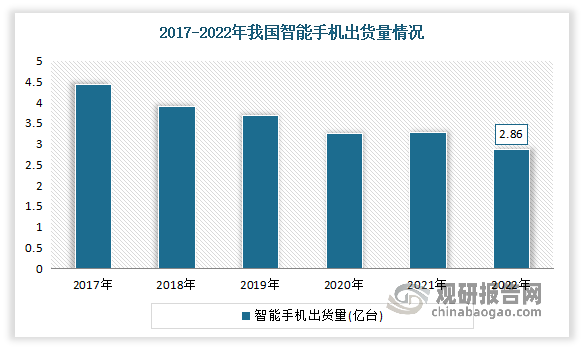
近年智能手机以自身的方便性、快捷性、实用性和个性化功能得到消费者的认可,逐渐替代了传统的功能性手机。但自2016年以来由于经济下行、市场趋近饱和等因素,我国智能手机行业表现不景气,出货量逐渐跌落,已然进入衰退期。目前由于市场上各类高性价比的手机不断涌现及消费者换机需求逐渐减弱,我国智能手机市场进入存量替换阶。数据显示,2022年全年我国智能手机市场出货量约2.86亿台,同比下降13.2%,创有史以来最大降幅。
数据来源:观研天下整理
而随着终端消费者对手机拍摄功能愈加关注,智能手机的拍摄能力逐渐成为手机的主要卖点和消费者的换机推动力。各大手机厂商致力于为用户打造极致的摄影体验,通过增加摄像头数量等方式来提升拍摄质量,多摄方案纷纷涌现。
多摄方案通过不同类型的摄像头组合,提升整体拍摄效果。目前手机摄像头类型包括主摄、长焦、广角、超广角、深度(TOF)等,每种摄像头具有不同的功能,多摄方案的应用能够较大地丰富消费者使用体验,满足其多样化的摄影需求。随着多摄方案日益成熟,带动了单部手机上所搭载的摄像头数量不断上升。
2、可穿戴设备
可穿戴设备主要是指能够直接穿在身上,或是整合到用户的衣服或配件的一种便携式设备。可穿戴设备按照产品形态可分为 TWS(真无线立体声)耳机、智能手表、 智能手环、智能眼镜、智能头盔等。随着 AI、AR/VR 等技术的逐渐普及,特别 是科技巨头不断增强可穿戴技术的应用,生态的逐渐成熟将为可穿戴设备创造更多的应用场景。
可穿戴设备凭借其便携、可穿戴、低成本、低功耗等优势,成为近年来智能终端的热点产品,增长十分迅速。同时随着人工智能、虚拟(增强、混合)现实等技术的逐渐推广,可穿戴设备已从过去的单一功能开始转向多功能,同时具有更强的便携性和实用性,可见其市场潜力十分巨大。
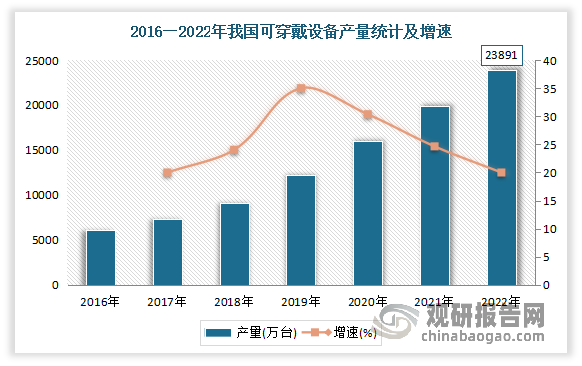
目前我国是全球可穿戴设备生产制造大国,产量长期占据全球总产量三成以上的比例。数据显示,2020年我国可穿戴设备产量占全球总产量的46.66%。到2022年我国可穿戴设备产量达到23891万台,估计占全球总产量的比例将达到51.87%。
数据来源:观研天下整理
3、智慧安居
近年来伴随着“智慧城市”、“平安城市”等概念的推进,安防市场需求逐步释放。且安防产品突破了传统安防的场景局限,向智慧园区、智能楼宇、智能家居等应用场景拓展,行业应用逐渐走向深度化和综合化。
视频监控系统作为安防必不可少的技术手段,正在全球安防领域扮演越来越重要的角色。比如在智慧园区领域,视频监控与园区通行、物业管理进行融合,形成一体化综合应用,各类数据充分融合共享,具备视频监控的周界防范、人脸识别、车牌识别、行为分析等能力,从而提升园区管理水平和安全等级。
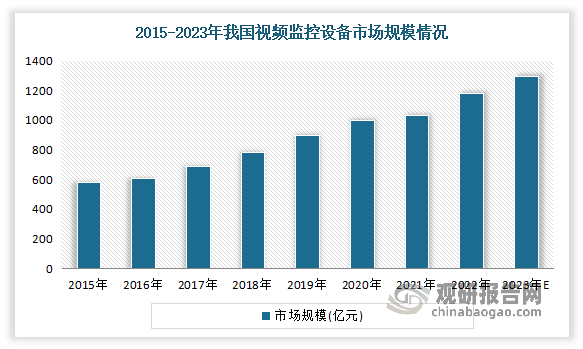
近年来我国视频监控系统市场不断增长。数据显示,2020年我国视频监控设备市场规模达到了982.8亿元。随着我国平安城市、智能交通等各项建设的持续开展,以及金融、教育、物业等各行业用户安防意识的不断增强,视频监控市场仍有较大的发展潜力。预计2023年我国视频监控设备市场规模有望达到1294.8亿元。
数据来源:观研天下整理
4、汽车电子
汽车电子产品是指智能网联汽车、车联网和车载信息服务中,具备感知、计算、反馈、控制、执行、通信、应用等功能,实现信息感知、高速计算、状态监测、行为决策和整车控制的基础电子产品。
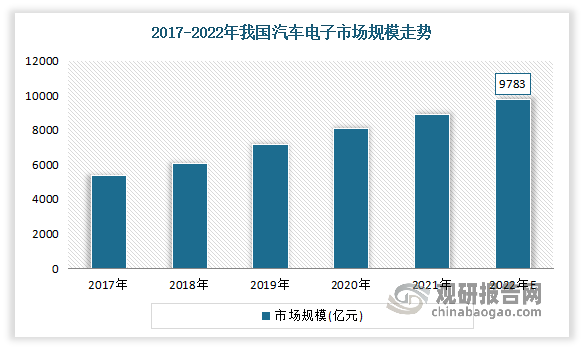
汽车电子作为汽车产业中重要的基础支撑,近年来在政策驱动、技术引领、环保助推以及消费牵引的共同作用下,我国汽车电子市场规模一直保持稳定增长。数据显示,2021年我国汽车电子行业市场规模为8894亿元,同比增长10.01%,相较2017年市场规模增长了3494亿元。估计2022年我国汽车电子行业市场规模将达到9783亿元。
数据来源:观研天下整理
与此同时,随着自动驾驶系统、信息娱乐与网联系统部件在车型上不断渗透,汽车电子成本占总整车成本比例提升。根据盖世汽车统计,2020年汽车电子在整车制造成本中占比为34.32%,相较1990年占比增加了19个百分点。其中紧凑型车型、中高档车型、混合动力车型及纯电动车型汽车电子成本占比分别为15%、28%、47%、65%。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


