
1、数据中心数量增加,为温控市场提供庞大的需求基础
根据观研报告网发布的《中国数据中心温控行业发展趋势分析与未来前景研究报告(2024-2031年)》显示,温度控制是避免锂电池热失控的重要因素,合理高效的热管理系统是解决热失控问题的重要方法。目前,温控在数据中心节能和器件性能提升中作用凸显。例如,在节能方面,散热能耗在数据中心能耗中约占43%,所以是现阶段数据中心节能潜力最大一环;在器件性能提升方面,数据中心设备体积庞大,能产生大量热能,如果不及时散热,直接影响设备性能、寿命等。

数据来源:观研天下整理
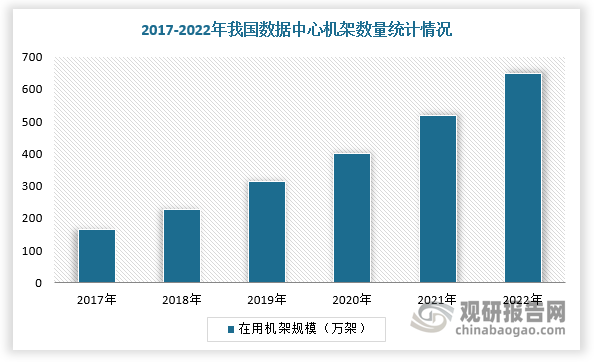
2017-2022年,我国数据中心规模迅速增长,带动温控市场需求增加。根据数据显示,2022年,我国在用数据中心机架数量达到650万架,2018-2022年CAGR超过30%。同时,伴随东数西算工程启动,基础电信运营商加码IDC,将带动数据中心相关市场的发展,其中数据中心温控作为配套的供电基础设施,也将受益于整个产业链的增长。
数据来源:观研天下整理
2022年基础电信运营商东数西算枢纽地区数据中心布局状况
|
运营商 |
数据中心 |
投资规模 |
规划机柜数 |
|
中国移动 |
四川南区枢纽中心 |
4栋建筑,总面积超过4万平方米 |
近2万个机架 |
|
重庆数据中心 |
总占地217亩,建筑面积约18.92万平方米,分三期建设 |
2.5万个机柜、约25万台服务器 |
|
|
芜湖算力中心项目 |
总投资60亿元,占地面积约100亩,规划建筑面积10万平方米 |
1.5万个机柜(单机柜平均功率7KW) |
|
|
苏州云计算中心 |
总投资50亿元,总面积206亩,分三期建设 |
约3.5万架,一、二期规划1.6万机架,三期规划约1.9万机架 |
|
|
无锡马山数据中心 |
总投资超100亿元,占地面积约105亩,建筑面积超12万平方米 |
约1.3万个机架、超30万台服务器 |
|
|
扬州数据中心 |
总投资100亿元,占地面积185亩,总建筑面积约24万平米 |
2.56万个机架、30-40万台服务器 |
|
|
韶关数据中心 |
总投资超200亿元,规划用地约600亩,分两期建设 |
标准机架20万架 |
|
|
贵阳数据中心 |
项目用地已开发194亩,三期项目总建筑面积约4.5万平方米,投资约9亿元 |
超2万个机架 |
|
|
宁夏中卫数据中心 |
总投资130.45亿元,总建筑面积14万平方米 |
1.8万个机架 |
|
|
呼和浩特数据中心 |
总投资超150亿元,占地1402亩,共建设18栋仓储式数据机房 |
120万台服务器 |
|
|
中国电信 |
庆阳云计算大数据中心 |
总投资4.47亿元,建筑面积17400平方米 |
2000个8KW机架 |
|
云计算内蒙古信息产业园 |
总投资近200亿元,总建筑面积100.6万平方米,设计容量42栋数据中心及19栋配套设施 |
总计超过10万机架、超过100万台服务器 |
|
|
芜湖数据中心集群项目 |
总投资超100亿元,占地面积约247亩,规划建筑面积约24万平米 |
2.5万个机架(单机架平均功率6KW) |
|
|
苏州太湖国际信息中心 |
预计总投资26.2亿元,总占地80亩,规划建筑面积11万平方米 |
1.5万个标准机架 |
|
|
杭州大数据中心 |
总投资约50.1亿元,占地168.2亩, 总建筑面积约22.5万平方米 |
1.2万个8KW机柜 |
|
|
吴江算力调度中心 |
总投资超过35亿元 |
超1万个机架 |
|
|
大湾区一体化数据中心(韶关) |
总投资32亿元 |
规划5.04万个标准机架 |
|
|
京津冀大数据智能算力中心 |
总投资102亿元,占地面积246亩,建筑面积37.2万平方米 |
4.2万个机架、50万台服务器 |
|
|
中国联通 |
京津冀数字科技产业园 |
总投资超50亿元,总建筑面积19.96万平米 |
2万个绿色节能标准机柜 |
|
怀来大数据创新总投资产业园 |
130亿元,5栋数据中心楼、2栋运维楼及1座110KV变电站 |
2.25万个标准机柜 |
|
|
中卫云数据中心 |
总投资40亿元,规划占地200亩,总建筑面积10万平方米,分三期共8栋机房楼建设 |
3.5万个以上标准机柜,30万台服务器 |
|
|
韶关数据中心集群 |
总投资48亿元 |
2.88万个标准机架 |
|
|
芜湖绿色节能数据中心 |
总投资60亿元,占地面积约96亩,规划建筑面积9.04万平方米 |
超1万个机架(单机架平均功率6KW) |
资料来源:观研天下整理
2、冷板式液冷、浸没式液冷的散热性能和节能性较好
而从效果评估方面来看,目前,PUE是衡量数据中心节能性的重要指标,是指数据中心消耗的所有能源与IT负载消耗的能源之比,PUE越低,数据中心机房的节能型越高。评估市场四类技术方案的PUE和其他主要制冷指标,发现散热性能、可满足功率密度和节能性均依次升高。而成本方面,风冷方案相比液冷方案的初始投资成本较低,但运营成本更高。
数据中心温控方案效果评估对比
|
类别 |
风冷 |
冷板式液冷 |
浸没式液冷(非相变) |
浸没式液冷(相变) |
|
节能性(PUE) |
1.6 |
1.3以下 |
1.2以下 |
1.04 |
|
散热性能 |
低 |
高 |
高 |
极高 |
|
可满足功率密度 |
低 |
高 |
极高 |
极高 |
|
可靠性 |
低 |
高 |
高 |
高 |
|
集成度 |
低 |
高 |
高 |
极高 |
|
总成本单节点均摊(量产后) |
高 |
较低 |
低 |
低 |
|
空间利用率 |
低 |
较高 |
高 |
高 |
|
机房环境要求(温度、湿度、洁净度等) |
高 |
高 |
低 |
低 |
资料来源:观研天下整理
3、PUE政策要求趋严,液冷将成为数据中心温控行业发展主旋律
此外,近年来,国家颁布一系列政策来加速老旧高耗能数据中心加速改造或出清,新建数据中心则以PUE为主。根据上述效果评估可知,大部分的风冷方案的PUE大多位于1.3以上,液冷技术方案的PUE均位于1.2以下,所以在PUE政策要求趋严背景下,液冷将成为数据中心温控行业发展主旋律。
我国数据中心温控行业关于PUE政策情况
|
时间 |
颁布部门 |
政策名称 |
要点 |
|
2021年7月 |
工信部 |
《新型数据中心发展三年行动计划(2021-2023年)》 |
明确“到2023年底,新建大型及以上数据中心PUE降低到1.3以下,严寒寒冷地区力争降低到1.25以内”。 |
|
2021年11月 |
发改委 |
《贯彻落实碳达峰碳中和目标要求推动数据中心和5G等新型基础设施绿色高质量发展实施方案》 |
明确“到2025年,新建大型、超大型数据中心PUE降到1.3以下,国家枢纽节点降至1.25以下。” |
|
2022年1月 |
发改委 |
同意启动建设全国一体化算力网络国家枢纽节点的系列复函 |
明确要求国家算力东、西部枢纽节点数据中心PUE分别控制在1.25、1.2以下。 |
资料来源:观研天下整理
4、中性情形下,2025年我国数据中心温控市场规模将达405亿元
因此,在数据中心建设加速及国家政策支持下,我国数据中心温控行业发展潜力大。假设2025年,国内数据中心机架规模将达1400万架,计算得出2022-2025年CAGR为29.14%,2023-2025年规模增速为29%,但出于测算的谨慎性保守假设2026-2030年增速为15%;估算2022年液冷渗透率为1%,假设2023年为5%,2025年液冷渗透率每年提升10%,达到70%后维持稳定。
2022-2030年中国数据中心机架数量规模及液冷渗透率预测
|
类别 |
2021 |
2022 |
2023E |
2024E |
2025E |
2026E |
2027E |
2028E |
2029E |
2030E |
|
全国数据中心机架数量规模(万架) |
520 |
650 |
839 |
1082 |
1395 |
1605 |
1845 |
2122 |
2440 |
2807 |
|
yoy |
29.68% |
25.00% |
29.00% |
29.00% |
29.00% |
15.00% |
15.00% |
15.00% |
15.00% |
15.00% |
|
标准机架功率(2.5kw) |
2.5 |
2.5 |
2.5 |
2.5 |
2.5 |
2.5 |
2.5 |
2.5 |
2.5 |
2.5 |
|
数据中心功率合计(GW) |
13.00 |
16.25 |
20.96 |
27.04 |
34.88 |
40.12 |
46.13 |
53.05 |
61.01 |
70.16 |
|
新增功率合计(GW) |
2.98 |
3.25 |
4.71 |
6.08 |
7.84 |
5.23 |
6.02 |
6.92 |
7.96 |
9.15 |
|
新增yoy |
38.37% |
9.24% |
45.00% |
29.00% |
29.00% |
-33.28% |
15.00% |
15.00% |
15.00% |
15.00% |
|
液冷渗透率(%) |
0.00% |
1.00% |
5.00% |
10.00% |
50.00% |
60.00% |
70.00% |
70.00% |
70.00% |
70.00% |
|
风冷渗透率(%) |
100.00% |
99.00% |
95.00% |
90.00% |
50.00% |
40.00% |
30.00% |
30.00% |
30.00% |
30.00% |
资料来源:观研天下整理
中性情形下:假设风冷单位价值量每年降低7%,液冷初期3年,每年降低3%, 2025年起年降为7%,测算得出2025年国内数据中心温控市场规模为405亿元,2022-2025年CAGR为39%。
2022-2030年中国数据中心温控市场空间(中性情形下)
|
类别 |
2022 |
2023E |
2024E |
2025E |
2026E |
2027E |
2028E |
2029E |
2030E |
|
风冷单位价值量(元/w) |
4.57 |
4.25 |
3.95 |
3.67 |
3.42 |
3.18 |
2.95 |
2.75 |
2.56 |
|
冷板式单位价值量(元/w) |
7.61 |
7.39 |
7.16 |
6.66 |
6.20 |
5.76 |
5.36 |
4.98 |
4.64 |
|
风冷市场空间(亿元) |
146.91 |
190.11 |
216.07 |
144.01 |
71.49 |
57.34 |
61.33 |
65.59 |
70.15 |
|
液冷市场空间(亿元) |
2.47 |
17.40 |
43.55 |
261.25 |
194.54 |
242.73 |
259.61 |
277.65 |
296.94 |
|
数据中心温控市场空间合计(亿元) |
149.39 |
207.51 |
259.62 |
405.26 |
266.03 |
300.08 |
320.94 |
343.24 |
367.10 |
资料来源:观研天下整理(WYD)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




