
一、行业基本概述
物料自动化处理主要是指的是利用自动化设备和技术对工业生产过程史的物料进行处理,以提高生产效率和生产质量的一种技术手段。传统的物料处理往往是人工操作,需要耗费大量的时间和人力,生产效率低下。而物料自动化处理则能够对物料的运输、搬运、装配等进行自动化操作,从而大大提高了生产效率和质量。
自动化物料处理系统和单机设备,用于实现流程型工业中物理形态为粉料、粒料、液料及浆料等物料的处理。在物料处理过程中,通过将喂料机、解包站、气力输送设备、搅拌机、混合机、干燥机、除尘机、包装机等物料自动化处理设备及生产线/设备控制系统等组合成成套装备,借助计量传感技术、数据分析技术等现代科技手段对物料的精度、温度、压力、流量等工艺参数进行自动采集、传输、汇总与分析,实现物料处理过程的可视化管理,提高生产的精益化程度,减少人工操作所带来的失误及安全隐患,为质量控制与溯源、工艺流程优化奠定良好的基础。此外,还可以实现对生产线及设备的实时监控和预警,有效提高生产线及设备运行的稳定性,降低整体运维成本。
粉料、粒料、液料及浆料等散装物料是锂电池、改性塑料、食品、医药等众多行业原材料或半成品、产成品的主要形态,在处理过程中存在易扬尘、易泄露、难计量等难题。人工操作不仅容易导致物料浪费、生产低效、质量不稳定、管理成本高,而且可能对员工的身体健康造成不利影响。针对散装物料处理的痛点,物料自动化处理应运而生且不断延伸发展。
随着社会的不断发展,物料自动化处理成为了现代工业生产中不可或缺的部分,在许多行业中广泛应用。目前在国外尤其是发达国家,物料自动化处理行业已成为工业自动化以及智能制造体系的重要组成部分,广泛应用于锂电池、精细化工、橡塑、食品、医药、电子半导体、石化、军工等领域。有相关数据显示,2021 年全球自动物料处理(AMH)市场销售额达到了 54 亿美元。
相比于国外,由于我国物料自动化处理行业发展起步较晚,行业较为分散,市场集中度较低,多数企业规模较小,尚未出现广泛涵盖各个应用行业的大型龙头企业,多数企业聚焦于个别应用领域,凭借技术积累,提供物料自动化处理产线或部分关键单机设备。预计随着制造业的智能化、自动化技术的提升,物料自动化处理设备在下游智能制造需求不断增长与自身技术不断进步的双重影响下,将迎来快速发展的时期,行业整体市场具备较大的发展空间。
虽然经过多年的发展,目前国内物料自动化处理的核心设备技术水平已经接近海外龙头企业,在成本优势下具备广阔的国产化替代空间。以锂电设备和塑料设备为例,有相关数据显示,前段设备总体国产替代率可达 88%,中段设备总体国产替代率 90%以上,而后段设备总体国产替代率超过95%。但目前国内物料自动化处理产线及设备的生产工艺与海外市场仍存在较大差距,相关产品存在技术水平落后、自动化程度低、设备种类少、缺乏统一标准等问题。预计随着物料自动化处理设备企业的不断研发创新,以及全球相关下游产业对设备数量和技术需求的不断提高,国产物料自动化处理设备将获得更广阔的市场空间,相关技术成果的应用将加速物料自动化处理设备进口替代进程。
二、行业下游应用市场情况
物料自动化处理作为下游行业的重要生产设备,其发展前景与下游需求紧密相关,下游行业的发展是行业增长的重要因素。目前物料自动化处理设备广泛应用于锂电池、精细化工、橡胶塑料、食品医药、电子半导体、石化、军工等领域。预计上述市场智能制造需求不断增长与自身技术不断进步的双重影响下,将迎来快速发展的时期。以以下锂电池、橡塑、食品等领域为例:
1、锂电池
根据观研报告网发布的《中国物料自动化处理行业发展现状分析与投资前景研究报告(2024-2031年)》显示,自动化物料处理系统主要包括锂电池正负极材料自动化生产线、锂电池双螺杆连续制浆系统、自动计量配混输送系统以及智能微量配料系统,单机设备主要为失重式计量喂料机。
锂电池又称锂离子电池,是一种依靠锂离子(Li+)在正极与负级之间移动来达到充放电目的的一种二次电池。与其他主要的二次电池对比,锂电池具有能量密度高、放电功率高、循环寿命长、无记忆效应和绿色环保等明显优势。
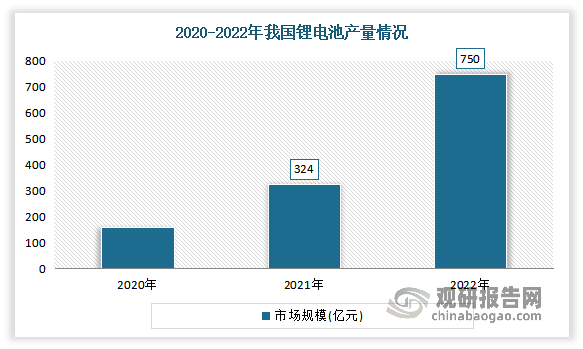
近年我国锂电池行业蓬勃发展,产量规模持续扩大,到目前已是全球锂电池生产大国。数据显示,2021年中国锂离子电池生产规模达324GWh,同比增幅在110%左右,其中消费型锂电池有72GWh、动力型锂电锂电池有220GWh、储能型锂电池有32GWh;2022年全国锂离子电池产量达750GWh,同比增长超过130%,其中储能型锂电产量突破100GWh。随着国内锂电池主要生产厂商产能扩张,预期将极大拉动对上游锂电池生产设备的需求,物料自动处理行业也将从中获益。
数据来源:观研天下整理
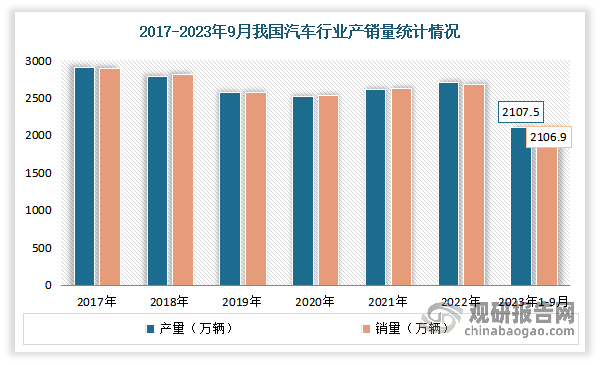
根据市场分析,近年我国锂电池行业蓬勃发展主要受益于新能源汽车行业高景气度。受“碳中和”政策驱动,叠加汽车换购需求以及电动车低成本、高性能优势,国内新能源车市场呈现爆发式增长。数据显示,2022年,我国汽车产销量分别完成2702.1万辆和2686.4万辆,同比分别增长3.4%和2.1%。2023年1-9月,我国汽车产销分别完成2107.5万辆和2106.9万辆,同比分别增长7.3%和8.2%。
数据来源:观研天下整理
2、食品加工行业
物料自动化处理系统可作为原材料处理设备广泛应用于食品加工行业,适用于不同种类原料的加料等环节,为物料提供批次称重、输送和喂料。食品行业的发展是物料处理行业另一市场需求来源。
食品行业是人类生存和发展的基础,也是国民经济的重要组成部分。食品行业是与百姓生活息息相关的行业,我国的食品行业主要包括农副食品加工业、食品制造业和发酵制造业。
食品消费是居民生活刚需。近年随着经济社会的发展和居民收入水平的提高,人们对食品的需求不断增加和多样化,推动了食品消费市场的扩大。根据数据显示,2022年我国食品行业营业收入达到22541.9亿元,累计增长4.0%。

数据来源:观研天下整理
3、橡塑行业
橡塑是橡胶和塑料的统称,已经广泛应用于人们生活中。橡塑制品的生产离不开计量、配料、混合等物料处理过程,橡塑行业是物料自动化处理的主要的应用领域之一。
我国作为世界人口最多的国家,橡塑制品的消费和生产量位居全球第一。中国经济快速发展刺激了电子、汽车、建筑、制药等制造业释放大量橡塑使用需求,经过多年的发展,我国橡塑行业已经形成了一定的规模。2020 年受新冠疫情影响,内销和外贸订单量短暂同步收缩,橡塑制品行业各项指标增长放缓,随着全球经济逐步复苏,海外疫情得到控制,橡塑制品生产和销售情况大幅反弹。根据国家统计局数据,2022年我国橡胶和塑料制品业主营业务收入从 2017 年的 23986 亿元增长到 29727 亿元,年均复合增长率为 4.38%;实现利润 1,644 亿元。

数据来源:观研天下整理
目前在橡塑行业中,改性塑料由于其材料良好的机械加工性能和力学性能而被广泛经营。改性塑料特指以通用塑料与工程塑料为基础,经过添加改性剂和填充、共混、增强等加工方法,使得强度、韧性、阻燃性与抗冲击性等性质得到增强的塑料制品。从生产成本来看,塑料密度低,生产效率高,相比其它材料具有更低的成本,单位体积改性塑料的成本仅为金属的十分之一左右。由于改性塑料优越的性价比,改性塑料在越来越多的下游领域如汽车、家电、医用耗材与电气设备等领域得到广泛应用。
进入 21 世纪后,随着全球汽车工业、家用电器、电子通信、新能源等产业不断向中国转移,以及国内经济的快速发展和基础材料领域的“以塑代钢”、“以塑代木”趋势,我国正在成为全球塑料材料最大的市场和主要需求增长引擎。数据显示,2022年我国改性塑料市场规模为4153.5亿元,同比增长了14.2%。

数据来源:观研天下整理
我国改性塑料产量稳步提升。数据显示,2016-2021年我国改性塑料产量由 1,563 万吨提升至 2,650 万吨,年复合增长率 11.14%。但尽管国内塑料产业发展速度较快,目前我国塑料应用规模仍然偏小。虽然我国塑料改性化率(即改性塑料产量占塑料总产量的比例)从2011 年的16.3%提升至2021 年的24%,但与全球近50%的平均塑料改性化率相比,我国依然有较大的提升空间。

数据来源:观研天下整理
由此随着橡塑行业尤其是改性塑料行业的增长将有力驱动上游物料自动化处理需求,为相关设备厂商带来发展空间。
综上所述,未来随着下游锂电池、精细化工等行业的不断整合,龙头效应将带动上游物料自动化处理行业的市场份额向拥有领先技术优势、经验优势、服务优势的少数企业集中,行业集中度有望提高。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






