
一、行业基本概述
根据观研报告网发布的《中国金属3D打印行业发展趋势研究与未来投资分析报告(2023-2030年)》显示,金属3D打印是一种使用金属粉末直接打印金属零件的3D打印技术,又称为金属粉末烧结(SLM),包括选区激光熔融成形、电子束熔化成形、激光熔化沉积成形、电子束自由成形、电弧增材制造等工艺技术。
金属3D打印主要技术情况
| 成形方法 | 输出热源 | 增材形式 | 应用对象 | 特点 | 代表厂商 |
| 选区激光熔融成形 | 激光 | 铺放金属粉末 | 小型复杂金属功能结构、次承力结构 | 精度较高(±0.1mm),成形尺寸较小,可实现多激光束同时加工制作 | Concepy Laser、Renishaw、EOS、西安铂力特、华科三维、华曙高科等 |
| 电子束熔化成形 | 电子束 | 铺放金属粉末 | 小型复杂金属及承力结构 | 精度高(±0.4mm),成形尺寸较小,在真空条件下制造,内部质量高 | Acram、西安赛隆等 |
| 激光熔化沉积成形 | 激光 | 同步送出金属粉米 | 大型复杂金属结构件的制备 | 精度低,需二次加工,成形尺寸较大;可进行零件修复与材料表面改性 | 西安铂力特、北京隆源、江苏永年等 |
| 电子束自由成形 | 电子束 | 同步送出金属粉米 | 复杂金属结构件的制备 | 精度低;需二次加工;成形速度快;内部质量高 | 智溶系统等 |
| 电弧增材制造 | 电弧 | 同步送出金属粉米 | 复杂金属结构件的制备 | 精度低,需二次加工;成形速度快,运行低 | 青岛卓思三维等 |
资料来源:观研天下整理
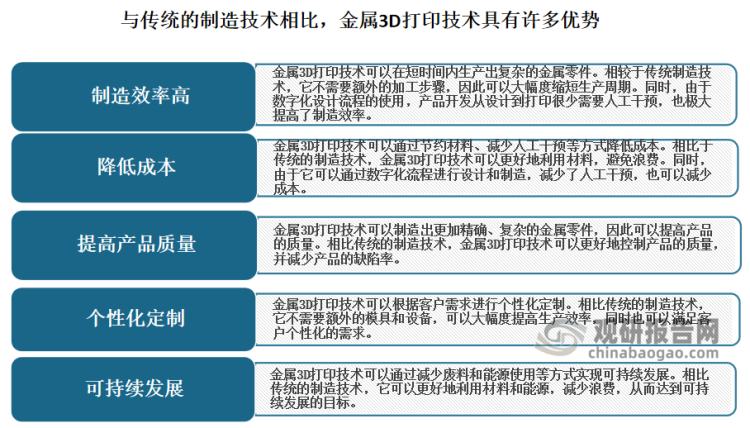
与传统的制造技术相比,金属3D打印技术具有许多优势,具体如下:
资料来源:观研天下整理
二、行业市场发展情况
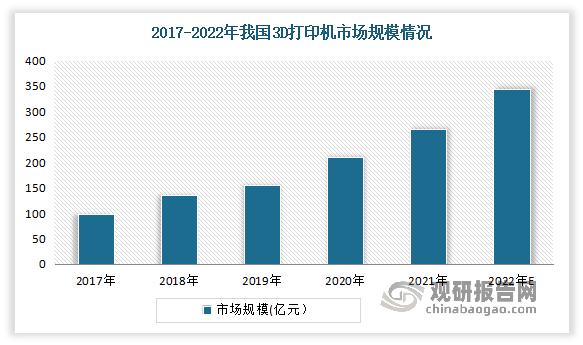
金属3D打印归属于3D打印产业。近年随着3D打印技术在航天、医学、食品、建筑、生化、文物保护、配件饰品、工业制造及工业设计等领域被广泛应用,市场需求规模逐渐扩大。目前我国3D打印行业正处于快速成长阶段。数据显示,2022年我国3D打印机市场规模105.06亿元,预计2023年市场规模将达到126亿元左右。
数据来源:观研天下整理
得益于市场需求,金属 3D 打印技术在我国也到了快速发展,国内设备厂商在 3D 打印设备所需的专用材料、工艺装备、关键零部件、软件系统等实现了技术突破和工艺经验积累,具有了一定的批产能力,带动整个产业的竞争力明显提升。目前,我国的激光熔化沉积成形、选区激光熔融成形、光固化成形等一大批工艺装备实现产业化,部分增材制造工艺装备已经达到国际先进水平。国内比较有代表性的品牌包括长城、中航、宝鸡、南方数控等。这些品牌在技术创新、研发投入、生产能力等方面都有着巨大的进步。随着国内市场的不断扩容和政策的不断扶持,国内品牌的市场份额有望逐渐扩大。
三、行业应用市场情况
金属3D打印的应用领域非常广泛,包括航空航天、医疗、汽车、机械、能源等行业,拥有广阔的发展前景。
例如在制造业领域,金属3D打印技术可以用于生产汽车零部件、飞机零部件以及各种机械零件等。此外它还可以用于制造一些复杂的结构件,如齿轮、减速器等。
在医疗行业领域,金属3D打印技术可以用于制造假肢、牙齿和植入物等。相比传统的生产方式,金属3D打印技术可以更好地适应患者的个性化需求。
在航空航天行业领域,金属3D打印技术可以用于制造一些复杂的结构件、燃料喷嘴和涡轮叶片等。相比传统的制造技术,金属3D打印技术可以更好地控制产品的质量,并提高产品的精度。
在建筑行业领域,金属3D打印技术可以用于制造建筑结构件、门窗等。与传统的制造方式相比,金属3D打印技术可以更好地满足客户的个性化需求,并且可以大幅度缩短生产周期。
其中航空航天领域是金属 3D 打印产品最重要的应用领域之一。随着航空领域使用要求和设计水平的不断提高,新型航空飞行器不断向性能高、寿命长、成本低、可靠性好等方向发展,航空零件逐渐趋于结构复杂化和整体化。金属 3D 打印具有加工周期短、材料利用率高、设计更自由等优势,能够满足航空零件制造的低成本、短周期需求,在航空制造领域得到了广泛的应用。2023 年 5 月 28 日,我国自主研发的国产大型客机 C919 顺利完成首次商业载客飞行,C919 飞机中应用了大量通过 3D 打印技术制造的零部件,零部件包括机头主风挡窗框、发动机燃油喷嘴、舱门件等,通过 3D 打印技术生产的零部件具有更高的强度和更轻的重量,提高了飞机的性能和燃油效率,降低了制造成本。
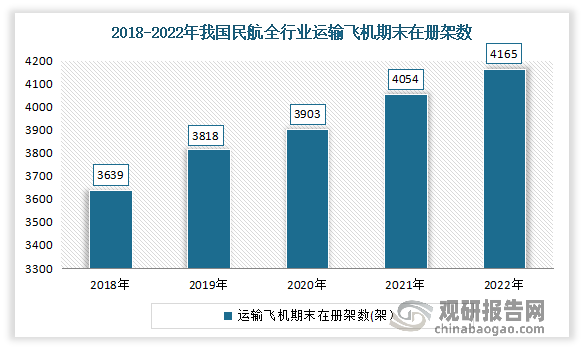
近年随着我国国民经济继续保持稳定增长,居民消费结构逐渐升级,旅游、交通等领域的消费性服务需求快速增长,支线航空在满足日益增长的旅游等需求方面所发挥的作用是其他运输方式所无法替代的,民用航空市场将呈现稳定增长的趋势,这会为民用飞机行业带来市场需求的增加和商机的拓展。高景气度的民航市场意味着航空公司对新飞机的需求增加,同时也将带动航空维修、租赁和相关服务行业的发展,从而也增加了对金属 3D 打印的需求。截至2022年底,民航全行业运输飞机期末在册架数4165架,比上年底增加111架。
数据来源:民用航空局,观研天下整理
此外汽车领域是金属 3D 打印产品又一重要的应用领域。3D 打印技术在汽车行业的应用贯穿汽车整个生命周期,包括研发、生产以及使用环节,就应用范围来看,目前 3D 打印技术在汽车领域的应用主要集中于研发环节的试验模型和功能性原型制造,在生产和使用环节相对较少。随着 3D 打印技术不断发展、车企对 3D 打印认知度提高以及汽车行业自身发展需求,3D 打印技术在汽车行业的应用将向市场空间更大。
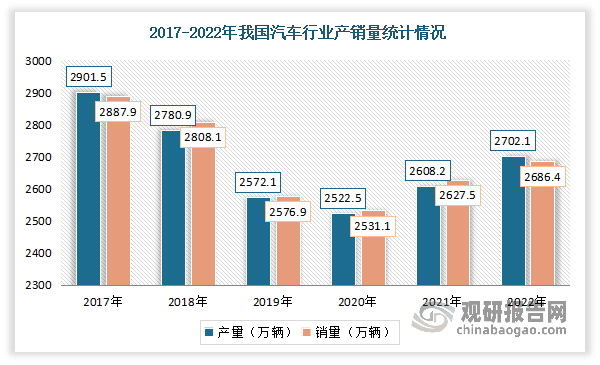
目前我国已逐步发展为全球的汽车生产与销售大国,汽车产销量全球领先。进入2021年以来,随着国内外疫情的防控措施的常态化,以及在国家购置税减半政策、地方政府促汽车消费政策叠加下,我国汽车行业消费市场持续回暖,带动产销量上升。未来随着我国国民经济的持续增长、居民收入水平的不断增加、配套基础设施的逐步完善以及相关产业政策的大力支持,中国汽车市场产销量将继续维持在较高水平。根据数据显示,2022年,我国汽车产销量分别完成2702.1万辆和2686.4万辆,同比分别增长3.4%和2.1%。
数据来源:观研天下整理
与此同时,近年来国家对于环保治理的要求日益严格,中国汽车产业正处于转变发展方式、优化产业结构、转换增长动力的关键时期,新能源汽车有望保持长期持续发展态势。根据中国汽车工业协会统计,2022年,我国新能源汽车产销量分别为705.8万辆及688.7万辆,较上年同期分别增长99.10%及95.60%。其中,纯电动汽车产销量分别达546.7万辆和536.5万辆,较上年同期分别增长85.83%和83.98%;插电式混合动力汽车产销量分别达158.8万辆和151.8万辆,较上年同期分别增长164.23%和151.74%。
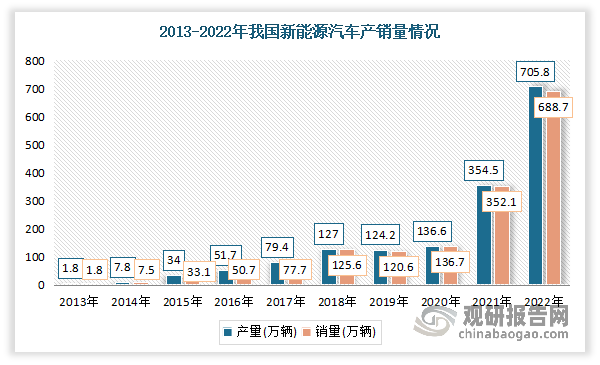
数据来源:国家统计局,观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








