
一、行业基本概述
橡胶制品指以生胶(天然橡胶、合成橡胶、再生胶等)为主要原料,以各种配合助剂和骨架材料为辅料,经炼胶、压延、硫化等工序制造而成的各类产品。通过选定不同的原材料、不同的骨架材料、不同的配方设计以及不同的生产工艺所生产的橡胶制品在耐磨、减震、绝缘和密封等性能上存在一定差异。而且,某些特定的配方技术和工艺技术能够使得橡胶制品除了具备常规性能外,还具备耐高温、耐候、耐介质、耐腐蚀、抗撕裂等某一种或多种特殊性能,从而能够满足特定的性能需求和应用场景。
橡胶制品因其良好的弹性、绝缘性、可塑性及其他性能,广泛地运用于工业、农业、国防、交通、运输、机械制造等工业领域。而且,大量的橡胶制品可作为最终产品直接运用于日常生活、文体活动和医药卫生等领域。
根据《国民经济行业分类》(GB/T4754-2017)和国家统计局《关于执行国民经济行业分类第 1 号修改单的通知》(国统字[2019]66 号),橡胶制品业(C291)下分七个子行业,分别为轮胎制造、橡胶板管带制造、橡胶零件制造、再生橡胶制造、日用及医用橡胶制品制造、运动场地用塑胶制造和其他橡胶制品制造。
二、行业市场发展情况
经过近百年的发展和应用的普及,目前我国已经成为全球最大的橡胶制品生产国和消费国,橡胶制品行业已经发展成为我国国民经济发展的重要基础性产业之一。根据《中国橡胶行业“十四五”发展规划指导纲要》提出争取在“十四五”末(2025 年)进入橡胶工业强国中级阶段。我国橡胶行业已经开始从橡胶工业强国初级阶段向橡胶工业强国中级阶段迈进。
近年随着我国国民经济发展,行业下游需求不断增长,推动了我国橡胶制品的发展。据资料显示,2021年我国橡胶制品行业销售收入达555.58亿元,同比增长7.6%。
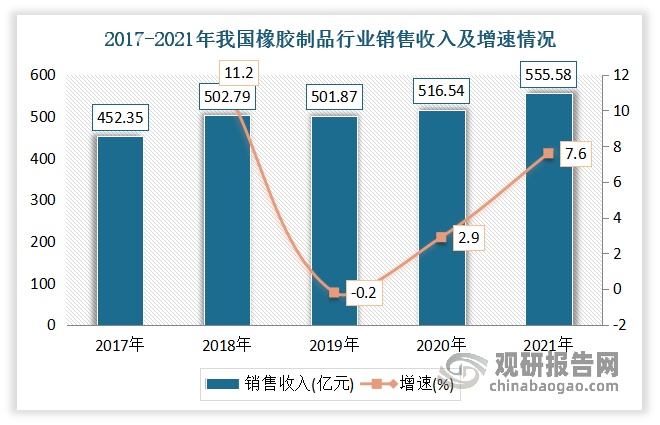
数据来源:观研天下整理
橡胶制品在工业产业链中的主要功能是为下游产业提供配套基础部件或配件。国家宏观政策、产业发展规划的变动对于某些下游行业的未来发展会形成支持或抑制,从而影响其对橡胶制品需求的规模;下游行业的产业结构变动或技术升级也将会影响其对橡胶制品的质量、性能等需求。从我国近几年的国家经济发展战略、产业发展方向等来看,我国橡胶制品将呈现出以下前景分化:
A、产业结构升级:应用于战略性新兴产业的橡胶制品未来需求仍将长期向好
根据国家统计局《战略性新兴产业分类(2018)》,战略性新兴产业包括新一代信息技术产业、高端装备制造产业、新材料产业、生物产业、新能源汽车产业、新能源产业、节能环保产业、数字创意产业、相关服务业等 9 大领域。
根据《“十三五”国家战略性新兴产业发展规划》,到 2020 年,我国战略性新兴产业增加值占国内生产总值比重达到 15%;到 2030 年,战略性新兴产业发展成为推动我国经持续健康发展的主导力量。
“十三五”以来,在我国经济增速放缓的大背景下,战略性新兴产业仍实现了持续快速增长,其增速持续快于总体经济增速水平。根据《中国战略性新兴产业发展报告2019》,我国战略性新兴产业工业增加值同比分别增长速度高于同期规模以上全国工业增加值增速 40%以上。
目前战略性新兴产业经过十年左右的快速发展已取得了一定的成效,但离成为“推动我国经济持续健康发展的主导力量”仍需要较长的发展时间。战略性新兴产业在未来仍将长期向好发展。相应的,我国战略性新兴产业的快速发展,会直接促进应用于相应领域的橡胶制品的快速发展和市场需求的提升。
B、国产替代和自主可控类橡胶制品未来发展前景持续向好
近几年,国际贸易摩擦不断,部分国家利用其科技、金融、军事全球领先的地位对我国进行全方位的战略压制。尤其是我国技术水平与国外存在较大差距的关键领域,国外的战略压制已逐渐影响到我国国家经济安全。
因此,无论在哪个领域和产业,我国都必须大力提升技术水平,发展自己的核心技术,降低国内与国外技术的差距。走国产替代、自主可控之路,除了在集成电路、特种材料、软件等关键领域成为必然选择外,也将向其他领域逐渐渗透。
在橡胶制品领域,我国已经发展为橡胶制品工业大国,但是在研发能力、产品结构、生产工艺、质量水平、产品综合性能、品牌等方面与世界先进水平仍存在很大差距。尤其是在具有高密封性、耐酸、耐气候、耐高温、阻燃性等特种性能橡胶制品领域,进口依赖度仍然较高。因此,我国橡胶制品行业形成了“大量传统的、低性能产品产能过剩”和“高性能产品进口依赖度高”并存的局面。
随着我国国产替代、自主可控在橡胶制品领域的渗透,未来我国传统的、低性能橡胶产品将继续去产能的趋势,而高性能橡胶制品将得到更快发展,自给率将进一步提升。同时,应用于国产替代、自主可控细分领域的橡胶制品也将因下游市场规模的提升而提升。
根据观研报告网发布的《中国橡胶制品行业发展趋势分析与未来前景研究报告(2023-2030年)》显示,目前我国橡胶制品市场企业主要有江阴天广科技有限公司、赛轮集团股份有限公司、安徽美祥实业有限公司 、浙江双箭橡胶股份有限公司、三维控股集团股份有限公司、江苏恒兴新材料科技股份有限公司等。
我国橡胶制品市场主要企业竞争优势情况
|
企业名称 |
竞争优势 |
|
江阴天广科技有限公司 |
设备优势:公司拥有先进的胶板生产流水线,Φ2500×4200、Φ1500×2950鼓式硫化机组2套,最大宽幅可达到4.2米无拼缝;输送带设备Φ2000×3200、Φ1500×2950鼓式硫化机组2套;PVC、PU和PE类轻型输送带的热熔融挤出生产流水线;尼龙片基传动带自动涂覆、成型设备;580mm宽尼龙-6片基挤出拉伸机组及引进国外先进的后道加工设备和完善的理化测试仪器等先进设备。 |
|
资质优势:公司先后通过ISO9001-2015质量体系认证、ISO14001:2015环境管理体系认证、ISO/TS16949汽车行业管理体系认证、清洁生产审核。 |
|
|
新品开发优势:目前公司建立了一套从原材料进厂到产品售后服务的质量保证体系和以工程技术人员为主体的新品开发机构。在稳定现有产品生产、进一步提高产品质量的基础上,加大技术改造和科技创新的力度,并通过与国内科研单位和院校的合作,从国外聘请专家,解决在生产过程中的技术难题和开发新的产品。 |
|
|
产品种类优势:公司专业生产各种尼龙片基传动带、轻型输送带、重型输送带、特种传送带、硅橡胶板、三元乙丙胶板、轨道用风挡系列产品、桥梁缠包带、军用橡胶板系列及各种密封橡塑制品,年产100万平方米。 |
|
|
赛轮集团股份有限公司 |
全球化优势:公司作为首家在海外建厂并最早拥有两个海外规模化生产基地的中国轮胎企业,积极推进全球化发展战略,优化资源配置,保证高品质产品交付,有效分散了贸易壁垒等因素带来的风险。公司在青岛、东营、沈阳、潍坊、越南、柬埔寨等地建有现代化轮胎生产基地,报告期内还规划建设青岛董家口轮胎工厂及功能化新材料生产基地。同时,公司还在北美、德国、越南等地设有服务于当地及周边区域的销售网络与物流中心,产品销往欧、美、亚、非等 180 多个国家和地区。 |
|
产品性能优势:公司产品品类齐全,具备全钢胎、半钢胎及非公路轮胎的规模化生产制造能力,同时液体黄金轮胎、巨型工程子午胎等重点产品优势突出,有利于公司形成长期稳定的利润支撑。报告期内,液体黄金轮胎通过多项权威机构认证,综合性能表现达到或者超越了国际轮胎品牌。德国 TÜV、极兔物流、地上铁租车等多家公司针对液体黄金轮胎开展了与国际一线品牌的对比测试,其中液体黄金轮胎在节油、耐磨、操控等多个方面取得了优异成绩。 |
|
|
技术研发优势:公司自 2008 年至今一直被认定为国家高新技术企业,公司还是国家橡胶与轮胎工程技术研究中心科研示范基地、山东省巨型工程子午胎与新材料应用工程研究中心,公司拥有“博士后科研工作站”“国家企业技术中心”等资质,同时还承建了轮胎先进装备与关键材料国家工程研究中心(为首批纳入国家工程研究中心新序列的工程研究中心)、巨型工程子午胎与新材料应用国家地方联合工程研究中心等科研平台。 |
|
|
安徽美祥实业有限公司 |
人才优势:目前公司现有员工350余人,其中大专以上学历各类专业技术管理人员100余人。 |
|
设备优势:目前公司拥有生产设备360多台(套)。 |
|
|
管理优势:公司始终坚持“以顾客为中心”、“质量安全至,上”的管理理念,追求优越绩效模式,提升公司产品的技术质量和经营管理水平。企业已按照GB/T19001-2016.IS0/TS22163: 2017、GB/T24001-2016、 GB/T45001-2020标准建立管理体系。公司点生产厂。公司始终坚持“以顾客为中心”、“质量安全至,上”的管理理念,追求优越绩效模式,提升公司产品的技术质量和经营管理水平。本企业已按照GB/T19001-2016.IS0/TS22163: 2017、GB/T24001-2016、 GB/T45001-2020标准建立管理体系。、 |
|
|
销售网络优势:目前公司产品畅销各地,拥有数千家用户,并在北京、上海、广州、西安、长春、武汉、青岛、柳州等地设有联络处,及时为顾客提供优质服务。 |
|
|
浙江双箭橡胶股份有限公司 |
研发优势:经过持续的研发投入,公司在橡胶输送带方面已取得多项专利,为公司产品更新和技术水平提升起到关键作用。此外,公司还先后与国内外多家机构建立了战略合作伙伴关系,以拓展公司的研发视角和提升公司的研发水平。 |
|
技术优势:先后被评为国家火炬计划重点高新技术企业、高新技术企业。公司技术中心拥有配套齐全的物理性能测试、化学性能分析、机械性能测试等实验室,能够对产品原材料和产成品进行机械性能和化学指标的全面检测。 |
|
|
产品结构优势:公司经过数十年在橡胶输送带领域的持续经营和不断创新,目前已形成从普通输送带到高端输送带的完整产品链。同时,在输送系统方面公司形成了提供一站式整体解决方案的能力,能够进一步优化输送系统整体运行效率,节约客户投入成本,为客户创造价值。 |
|
|
管理优势:公司十分重视质量管理,具有一流的生产和检测设备,完善的质量保证体系。公司在同行业中率先通过 ISO9001 质量体系、ISO14001 环境体系、OHSAS18001 职业健康安全管理体系、测量管理体系、能源管理体系、两化融合管理体系、知识产权管理体系、品牌培育管理体系、国家标准化良好行为规范认证。 |
|
|
三维控股集团股份有限公司 |
研发优势:公司技术创新采取内外互补、自主创新与外部协作相结合的研发机制:在公司内部设立了先进的技术研发中心和实验室,引进和培养了一支技术扎实、经验丰富的技术研发团队开展自主创新;外部开展多种技术合作,合作入股青岛中橡联胶带胶管研发中心进行技术合作,与宁波工程学院合作开展石墨烯改性橡胶研究。 |
|
技术优势:公司通过消化吸收和自主创新,开发了多项达到国内外先进水平的产品和技术;其中煤矿用钢丝绳芯阻燃输送带、管状输送带、耐热耐高温输送带、加强型氯丁胶农机变速 V 带、双面传动联组带等高性能胶带产品在行业内处于技术领先地位。通过持续的新产品研发及技术创新改造,公司掌握了胶带生产制造过程中的多项先进技术和工艺,提升了产品质量,降低了产品成本。 |
|
|
业务结构优势:公司的橡胶制品产业主营橡胶输送带和传动 V 带,涵盖了橡胶胶带行业两大品类,向市场提供超过千项细分种类产品,公司实行标准化和定制式的生产模式,充分满足了国家标准、行业标准及客户特制的市场需求,产品结构合理,形成了互补的业务组合优势。 |
|
|
品牌优势:公司获评为 2020-2021 年度全国“输送带行业十强企业”、“传动带行业八强企业”,公司在输送带及传动 V 带两大类产品上均在全国同行名列前茅,2022 年获评为“中国橡胶工业百强企业”。 |
|
|
专利优势:目前公司现累计持有 22 项发明专利、31 项实用新型专利、1 项外观专利。 |
|
|
江苏恒兴新材料科技股份有限公司 |
研发优势:公司为江苏省高新技术企业,设有江苏省工程中心和江苏省博士后工作站研发平台,并与山东大学共建“山大-衡兴绿色合成技术联合实验室”。 |
|
专利优势:公司拥有58项获授权的专利,其中发明专利14项。 |
|
|
技术优势:经过多年发展,公司通过自主研发绿色合成技术等,在氧化反应、酮化反应和酯化反应等方面形成了一些特有的工艺技术,形成了较强的竞争力。 |
|
|
产品优势:公司在细分产品方面的竞争优势包括:1、对于3-戊酮,公司是3-戊酮规模化供应的主要厂家,产品主要应用于制备二甲戊灵等新型环保农药,产品纯度、品质达到国内领先水平。2、对于甲基异丙基酮,公司是国内主要从事甲基异丙基酮规模化生产的厂商,甲基异丙基酮产品可用于制备新型环保除草剂(咪草咽)和阳离子染料,产品纯度、品质达到国内领先水平,公司甲基异丙基酮产品具有较高的市场份额。3、对于丙酸丙酯、丙酸乙酯,公司高纯级丙酸酯系列产品可应用于制备锂离子电池电解液,在产能规模、生产技术及产品纯度方面具备一定优势。4、对于丁酸乙酯,公司优级丁酸乙酯产品可用于香料的生产,在产能规模、生产技术及产品纯度方面具备一定优势。5、对于异丁酸,公司是国内最大的异丁酸生产商,高纯度异丁酸产品可用于制备光引发剂,在产能规模、产品纯度、品质方面具备一定优势。6、对于正戊酸,公司是国内主要从事正戊酸规模化生产的厂商,在产能规模、生产技术及产品纯度方面在国产正戊酸领域具有领先优势。 |
|
|
规模化优势:公司实现了精细化学品生产经营规模化,有机酮、酯、酸等主要产品产能在国内处于领先地位,规模化生产在提升产量的基础上可有效降低单位产品的成本。 |
资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








