
咨询热线

400-007-6266

010-86223221

我国空气压缩机行业市场现状及竞争分析 螺杆式成主流 国产品牌市占率较低

一、空气压缩机市场规模

根据观研报告网发布的《中国空气压缩机行业现状深度研究与投资前景分析报告(2023-2030年)》显示,空气压缩机作为提供气源动力的工业现代化基础机械,具体作用主要包括提供空气动力、气体合成及聚合、气体输送、制冷和气体分离等类别,其中提供空气动力是其最为广泛的应用领域,涉及机械制造、石油化工、矿山冶金、服装纺织、电子电力、医药食品等国民经济各大重要行业,是仅次于电力的普遍+性能源之一。

主要下游行业的快速发展,拉动了国内市场对空气压缩机的需求。2019-2022年我国空气压缩机市场规模由2064.2亿元增长至2498.4亿元。
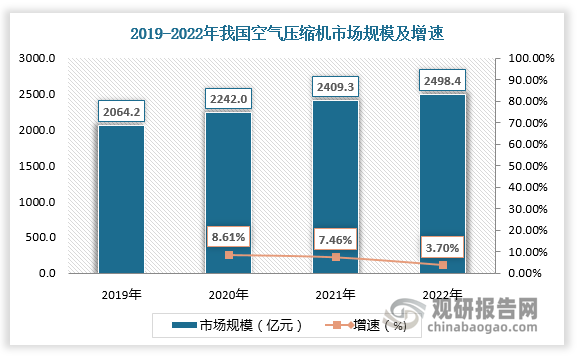
空气压缩机作为提供气源动力的工业现代化基础机械,具体作用主要包括提供空气动力、气体合成及聚合、气体输送、制冷和气体分离等类别,其中提供空气动力是其最为广泛的应用领域,涉及机械制造、石油化工、矿山冶金、服装纺织、电子电力、医药食品等国民经济各大重要行业,是仅次于电力的普遍+性能源之一。主要下游行业的快速发展,拉动了国内市场对空气压缩机的需求。2019-2022年我国空气压缩机市场规模由2064.2亿元增长至2498.4亿元。

数据来源:观研天下数据中心整理

二、螺杆式空气压缩机销量

在1999年之前我国市场上主要的压缩机产品为活塞式压缩机,下游企业对螺杆式压缩机的认识不足,需求量不大。相对于活塞式空压机,螺杆机运行成本较低,从机器整个生命周期看,投资回报率较高、节能效果明显,尤其在“低碳环保”节能趋势下,空压机将由低附加值向高附加值转变。2000年之后,随着我国经济进入高速增长期,螺杆式压缩机销量进入井喷状态。根据数据,2021年我国螺杆式空气压缩机销量达52.6万台。
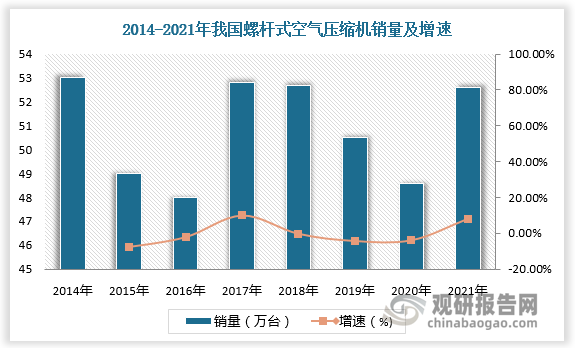
在1999年之前我国市场上主要的压缩机产品为活塞式压缩机,下游企业对螺杆式压缩机的认识不足,需求量不大。相对于活塞式空压机,螺杆机运行成本较低,从机器整个生命周期看,投资回报率较高、节能效果明显,尤其在“低碳环保”节能趋势下,空压机将由低附加值向高附加值转变。2000年之后,随着我国经济进入高速增长期,螺杆式压缩机销量进入井喷状态。根据数据,2021年我国螺杆式空气压缩机销量达52.6万台。

数据来源:观研天下数据中心整理

三、空气压缩机产量

随着全球压缩机产业向中国的转移,受出口市场需求的推动,我国空气压缩机的产量也随之高速增长。2018-2021年我国空气压缩机产量由40590.9万台增长至49042.8万台。

随着全球压缩机产业向中国的转移,受出口市场需求的推动,我国空气压缩机的产量也随之高速增长。2018-2021年我国空气压缩机产量由40590.9万台增长至49042.8万台。

数据来源:观研天下数据中心整理

四、空气压缩机进出口规模

我国是世界上主要的空气压缩机生产基地,空气压缩机以出口为主。根据数据,2021年我国空气压缩机进口量为1907.7万台,出口量为15889.7万台;2022年我国空气压缩机进口量为1671.4万台,出口量为13371.04万台。
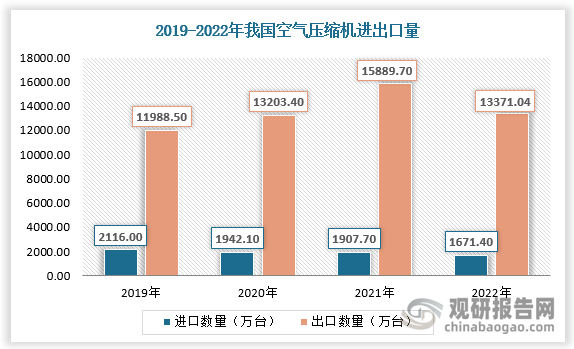
我国是世界上主要的空气压缩机生产基地,空气压缩机以出口为主。根据数据,2021年我国空气压缩机进口量为1907.7万台,出口量为15889.7万台;2022年我国空气压缩机进口量为1671.4万台,出口量为13371.04万台。

数据来源:观研天下数据中心整理

2021年我国空气压缩机进口金额为89.4亿元,出口金额为270.3亿元;2022年我国空气压缩机进口金额为79.3亿元,出口金额为269.3亿元。

2021年我国空气压缩机进口金额为89.4亿元,出口金额为270.3亿元;2022年我国空气压缩机进口金额为79.3亿元,出口金额为269.3亿元。

数据来源:观研天下数据中心整理

五、空气压缩机行业竞争

从行业竞争看,由于进入时间早,以阿特拉斯、英格索兰为代表的国际企业以专有产品、专有技术等实现了部分市场垄断,在我国空压机高端市场处于优势地位。我国本土企业起步较晚,以中小企业为主,市场相对分散。数据显示,2021年我国国产CR4仅为8.3%。
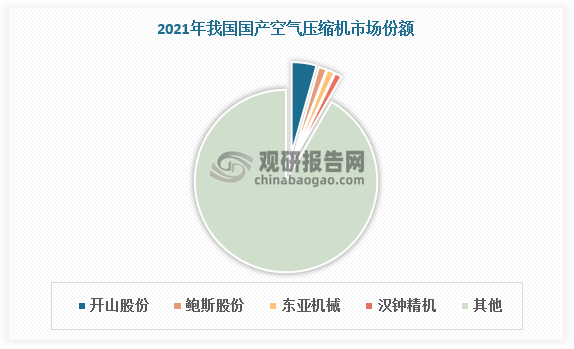
从行业竞争看,由于进入时间早,以阿特拉斯、英格索兰为代表的国际企业以专有产品、专有技术等实现了部分市场垄断,在我国空压机高端市场处于优势地位。我国本土企业起步较晚,以中小企业为主,市场相对分散。数据显示,2021年我国国产CR4仅为8.3%。

数据来源:观研天下数据中心整理(zlj)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


全球园林机械行业细分市场分析:割草机器人增长突出 锂电类产品稳步扩容

全球园林机械行业细分市场分析:割草机器人增长突出 锂电类产品稳步扩容

全球园林机械市场增长的核心动力来自欧美成熟市场。北美、欧洲为全球园林机械两大核心市场,行业发展成熟,不少城镇与社区依托市政条例、物业及社区管理规定,对私人庭院与公共区域草坪管护明确修剪标准与作业频次,形成刚性需求底盘。同时北美和欧洲家庭园艺渗透率处于高位,人工管护成本较高,居民倾向选用园林机械开展庭院养护,存量设备周期

2026年11月10日
供需两端协同发力 全球割草机器人行业快增空间打开 国产厂商出海抢抓赛道机遇

供需两端协同发力 全球割草机器人行业快增空间打开 国产厂商出海抢抓赛道机遇

​割草机器人是服务机器人的重要品类,海量庭院存量与常态化草坪养护需求为行业提供广阔应用空间。供需两端协同发力,推动全球割草机器人市场规模快速扩容。智能割草机器人作为行业高潜力蓝海赛道,销量和渗透率有望持续攀升。赛道增长潜力吸引国内企业入局,九号、乐动机器人等国产厂商依托制造、技术优势积极开拓海外市场。

2026年11月09日
生物制药等多赛道打开我国均质机行业高价值需求空间 国产替代潜力显著

生物制药等多赛道打开我国均质机行业高价值需求空间 国产替代潜力显著

均质机具备运行稳定、噪音较低等多项优势,下游应用覆盖食品工业、日化、造纸、生物制药等领域,多赛道也共同打开行业需求空间。在供需两端协同推动下,国内均质机市场规模保持稳健增长。当前行业国产化率偏低,海外头部厂商凭借技术与工艺优势占据较大份额,本土企业仍需攻坚核心技术,依托产品、售后与合规能力把握国产替代机遇,突破高端场景

2026年11月06日
光模块火出圈 光模块封测设备市场扩容潜力足 行业高端化、智能化并行

光模块火出圈 光模块封测设备市场扩容潜力足 行业高端化、智能化并行

全球光模块封测设备产业链清晰完整,行业发展情况与光模块产业高度绑定。受益于数字经济与AI算力建设等多重因素带动,全球光模块市场快速扩容,为光模块封测设备行业带来强劲需求动能。AI服务器沿产业链传导,为光模块封测设备行业开辟“量价齐升”结构性空间。在下游需求拉动下,全球光模块封测设备市场增长迅猛,行业成长空间广阔。此外,

2026年11月05日
高端场景+竞争转向 激光加工设备行业完成阶段性跨越 焊接设备有望实现反超

高端场景+竞争转向 激光加工设备行业完成阶段性跨越 焊接设备有望实现反超

激光加工设备竞争格局已发生根本性反转,光纤激光器国产化率由 2008 年之前近乎为零提升至 2025 年的 86.2%;且市场梯队格局清晰,第一梯队(大族激光、华工科技等)市占率约45%,第二梯队(锐科、创鑫等)约35%,中小企业聚焦细分领域。

2026年11月02日
我国机床行业结构性矛盾仍存 周期上行红利显现 上游核心部件自主成盈利改善关键

我国机床行业结构性矛盾仍存 周期上行红利显现 上游核心部件自主成盈利改善关键

至 2025 年,国内机床产值提升至约 300 亿欧元,占全球机床产值比重 37%,机床消费额占全球消费比重 32%,持续稳居全球第一大机床生产国与消费国。

2026年11月01日
全球热流道系统行业需求分析:汽车贡献核心需求 家电、包装等多领域共拓增长空间

全球热流道系统行业需求分析:汽车贡献核心需求 家电、包装等多领域共拓增长空间

对比冷流道系统,热流道系统具备多项优势,广泛应用于汽车、电子产品、家用电器、包装、医疗等领域。汽车为其第一大应用市场,新能源汽车快速发展带来新增量,其余多赛道进一步拓宽行业需求空间。在多重因素推动下,全球热流道市场有望保持增长,行业朝着智能化、定制化方向演进。

2026年10月29日
我国快换接头(UQD)行业现状及竞争:液冷渗透率抬升需求 中航光电卡位领先

我国快换接头(UQD)行业现状及竞争:液冷渗透率抬升需求 中航光电卡位领先

竞争格局上,中航光电卡位最领先,但“90%市占率”的说法公司仅以“规模化应用”回应,需审慎对待;永贵电器沿轨交连接器路径切入,成本较欧美低约30%,已形成批量供应;溯联股份以塑钢UQD走材料差异化路线,处于客户交样测试阶段。

2026年10月27日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部
