
光伏湿制程辅助品产品属于湿电子辅助品。湿电子辅助品是微电子、光电子湿法工艺(主要包括湿法刻蚀、湿法清洗)制程中使用的各种液体化工材料,主要包括通用的超净高纯试剂和一系列功能性辅助品。
一、行业发展现状
近年在国家政策的支持下,光伏行业的高景气度也带动光伏用湿制程化学品需求迅速增长。数据显示,2020年我国国内光伏湿制程化学品需求达37.90万吨。保守预计2022年我国光伏湿制程辅助品市场空间将达89466.46万元,到2025年将增长到124,867.43万元。

数据来源:观研天下整理
受益于国家政策支持和行业技术进步,在光伏行业得到快速发展的同时,也吸引了更多企业通过新设或业务延伸的方式加入行业竞争。但由于湿制程辅助品技术壁垒和客户壁垒较高,市场新进入者难以快速取得客户的认可。因此目前国内湿制程辅助品市场主要参与者数量基本保持稳定。
根据观研报告网发布的《中国光伏湿制程辅助品行业现状深度研究与发展前景预测报告(2023-2030年)》显示,目前我国光伏湿制程辅助品市场主要企业有杭州小辰科技有限责任公司、湖州三峰能源科技有限公司、绍兴拓邦新能源股份有限公司、杭州飞鹿新能源科技有限公司、北京合德丰材料科技有限公司、常州时创能源股份有限公司等。
我国光伏湿制程辅助品市场主要企业竞争优势
|
竞争优势 |
|
|
杭州小辰科技有限责任公司 |
服务优势:公司为客户提供好的产品和技术支持、健全的售后服务。 |
|
团队优势:公司拥有专业的销售和技术团队。 |
|
|
湖州三峰能源科技有限公司 |
背景优势:公司由国内外多年从事光电材料、太阳能电池生产工艺研发和应用的高级技术与管理专家博士,以及和具有国内光伏市场背景的团队合作共同创建。 |
|
产品优势:公司产品覆盖太阳能行业各个型号添加剂。 |
|
|
服务优势:公司可根据客户需求研发相应产品,定制化服务,为客户提供解决方案。同时还配备完善的线上服务团队,具有丰富的调试经验,提供优质的售后服务。 |
|
|
绍兴拓邦新能源股份有限公司 |
背景优势:公司系绍兴市首批330海外英才A类项目。 |
|
研发优势:公司建有浙江省高新技术企业研发中心、绍兴市企业研发中心,入选绍兴市重点企业技术团队,多次获得包括绍兴市高质量发展奖等各级奖励。 |
|
|
先发优势:公司较早研究太阳能电池碱抛光工艺,用以替代传统酸刻蚀工艺,该创新自问世以来,已经成为光伏行业PERC高效率电池的标准工艺,市占率全行业领先。 |
|
|
产品优势:公司产品还包括无醇型单晶硅制绒添加剂、太阳能电池表面酸抛光添加剂、硅片清洗添加剂、花篮清洗添加剂等,各类产品在行业均属于领先水平。 |
|
|
杭州飞鹿新能源科技有限公司 |
研发优势:公司研发团队汇聚了海内外高科技人才(来自中南大学、浙江大学、新加坡南洋理工等知名大学),利用自身强大的研发实力致力于解决当今社会绿色能源所面临的诸多难题。 |
|
产品优势:现有单晶制绒添加剂产品MT-052(B)、MT-053;多晶制绒添加剂PT-013;碱抛添加剂KT-01;酸抛添加剂ST-01等产品。 |
|
|
市场优势:目前公司产品已销往韩国、日本、中国台湾、泰国、新加坡、马来西亚等国家,产品质量稳定,名列前茅。 |
|
|
销售优势:目前公司自主开发的太阳能灯、户用小系统以及光伏板等产品已在美国、中东、印度、孟加拉、非洲、欧洲、南美洲等国家和地区实现了持续的销售增长。在中国,公司产品已打入全球前三太阳能知名企业,如通威太阳能、晶澳太阳能等。 |
|
|
生产优势:公司分别在杭州萧山钱江世纪城、滨江高新科技园区、湖州长兴分别建立了营销和技术服务中心、新品研发中心、生产基地。 |
|
|
资质优势:公司于2019年分别申请了ISO9001、ISO14001、ISO45001认证,并在同年通过SGS认证审核、取得相应证书。 |
|
|
品牌优势:公司2019年被评为省科技型中小企业、长兴县规上企业等荣誉称号。 |
|
|
北京合德丰材料科技有限公司 |
研发优势:公司拥有专业的研发团队,与国内知名研究院所及国内著名高校共同搭建技术合作及技术产业化推广平台。专业研发带头人来自国内专业研究院所和相关技术重点科研单位,具备多年的技术开发经验、以及优质的科研手段。 |
|
客户优势:公司与国内多家光伏领域的重要企业形成良好的合作。 |
|
|
常州时创能源股份有限公司 |
研发优势:目前公司拥有超过 200 人的研发技术团队,其中多名人员具备博士研究生、 硕士研究生等较高学历,汇聚了材料、化学、物理、微电子、机械及电气自动化 等多领域科研人才。在电池中心工艺研发部与研发中心的良性互动下,公司新产 品研发和迭代周期将进一步缩短。 |
|
客户优势:目前公司产品已覆盖国内外大部分光伏龙头企 业,具备较强的客户优势。其中光伏湿制程辅助品和光伏设备产品客户覆 盖 2021 年全球光伏组件和电池出货量前五名全部企业。 |
|
|
品牌优势:公司深耕光伏行业,凭借持续研发和产品质量,形成了一定的品牌知名度,产品已在行业内取得广泛认可,产品推出后迅速占领市场并在相当长的时间内保持同类产品细分市场的行业领先地位。 |
|
|
团队优势:公司核心管理团队具有深厚的光伏专业背景和丰富的管理经验。核心技术团队以及生产、销售、采购等核心管理团队长期专注于光伏电池相关领域,在光伏电池及相关领域积累了深厚的专业知识和丰富的实践经验。 |
数据来源:观研天下整理
二、行业下游市场
1、电池片
电池片能够实现光能向电能转化。电池片是硅片经过制绒、扩散、刻蚀等一系列环节后加工而成的,电池片加工需要较高的技术能力与资本投入。根据硅衬底不同,晶硅电池分为P型电池和N型电池。P型电池的PERC技术是当前晶硅电池的主流技术,效率普遍超过22%。N型技术是下一代晶硅电池技术,具有制程短、转换效率高、抗衰减、温度系数低等特点,有利于提高光伏发电量、降低发电成本,发展前景广阔。
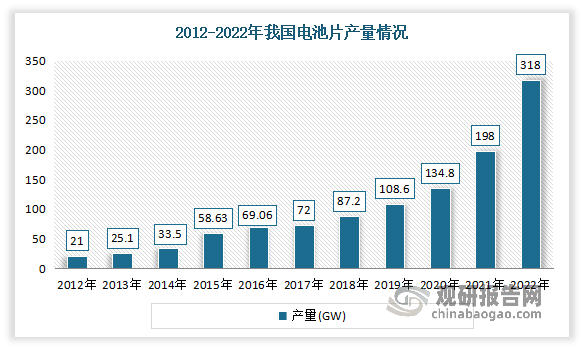
近年来受益于光伏行业的快速发展,作为光伏发电的核心部件电池片近些年也得到了快速发展。数据显示,2012-2022年我国电池片产量已经从21GW迅速增长到了318GW,近十年复合增长率达31.23%。
数据来源:观研天下整理
2、组件
组件是将一定数量的电池片采用串并联的方式连接,并经过严密封装后,形成的光伏发电设备。组件是光伏发电系统最重要的设备,在很大程度上决定光伏发电成本。
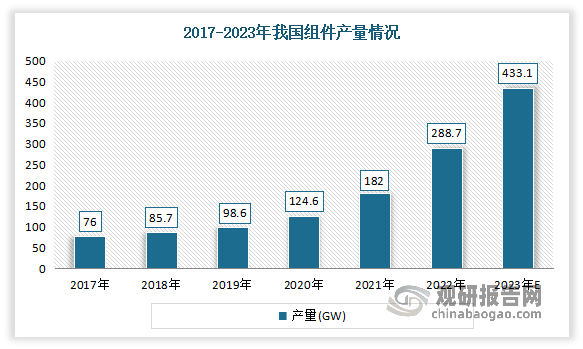
2022年在碳达峰、碳中和目标引领和全球清洁能源加速应用背景下,我国光伏产业总体实现高速增长。根据中国光伏协会数据,2022年,我国组件产量达到288.7GW,同比增长58.8%。预计随着光伏组件各大厂商持续扩增产能,未来产量将继续增长,到2023年我国组件产量将达到433.1GW。
数据来源:观研天下整理
目前我国光伏市场主要有通威股份、爱旭股份、阿特斯、隆基绿能、天合光能等企业。
我国光伏市场主要企业竞争优势情况
|
企业名称 |
竞争优势 |
|
通威股份 |
专利优势:目前永祥股份累计申请有关光伏新能源板块专利493件,获得授权专利342件。 |
|
研发优势:公司在光伏各业务板块科研体系基础上成立光伏技术中心,组建以行业专家为主的科研技术团队,统筹推进光伏产业链各环节的技术研发与技术集成。 |
|
|
技术优势:公司在冷氢化、大型节能精馏、高效还原、尾气回收、三氯氢硅合成、反歧化等核心技术领域形成了具有自主知识产权的多项成果,处于行业先进水平。 |
|
|
产能优势:公司已形成高纯晶硅年产能18万吨,在建产能超过17万吨;太阳能电池领域年产能规模已达到45GW。 |
|
|
爱旭股份 |
团队优势:公司拥有国际化的研发团队,凝聚了一批全球光伏领域的技术研发优秀人才,既有来自ISE、JULICH等世界著名光伏技术研究院所的技术人员,也有来自中科院、日本京瓷、韩国三星、台积电和中芯国际等国际先进半导体企业的技术和管理人才。 |
|
研发优势:公司一直重视技术的自主研发和创新,持续投入,2022年上半年公司投入研发资金5.60亿元,同比增长116.26%。 |
|
|
技术优势:爱旭自主研发的“管式PERC电池技术”“大尺寸电池技术”再到现在的“N型ABC电池技术”、“无银化技术”,众多创新性技术不但引领了行业发展趋势,其研发成果也使公司产品在性能、成本上始终处于行业领先水平。其中公司研制出了全新一代N型ABC电池,并于2022年6月正式推出了基于ABC电池的“黑洞”系列组件及整体解决方案服务,开创性地采用了无银化技术,解决了阻碍光伏产业大规模发展的卡脖子“银耗”问题,为ABC电池技术路线低成本、大规模发展提供了量产技术基础。 |
|
|
阿特斯 |
技术优势:公司经过多年持续研发,全面掌握光伏行业先进技术,包括高效单多晶大尺寸硅片技术、PERC技术、HJT电池技术、TOPCon电池技术、多主栅+半片电池技术、双面电池及双玻组件技术、湿法黑硅技术、多晶 P5 技术、叠瓦组件技术、轻质组件等。此 |
|
研发优势:建立了一系列研发创新平台,包括国家级博士后科研工作站、省级企业技术中心、省级工程技术研究中心、省级重点企业研发机构等;建有TOPCon研发中试线和250MW的N型拉棒和HJT量产实验线,为先进N型电池技术的研发创造了良好条件。 |
|
|
专利优势:截至2022年12月31日,公司已获授权的主要专利共2,044项,其中境内专利1,977项(包括发明专利276项)和境外专利67项(包括发明专利27项),专利数量处于行业前列。 |
|
|
品牌优势:多家子公司被评为国家高新技术企业、国家知识产权示范企业、江苏省自主工业品牌50强和江苏省企业创新先进单位等。 |
|
|
客户优势:公司已在境外设立 16 家销售公司,客户覆盖全球,已成为日本、印度、澳大利亚、美国、巴西和部分欧洲国家主要的组件供应商。 |
|
|
隆基绿能 |
技术优势:公司在单晶生长工艺及品质控制技术、单晶硅片切割能力、单晶电池高效化、组件技术产业化应用研究、降本增效及智能制造等方面均形成了较强的技术积累,迭代技术和新产品储备充足,自主创新能力不断增强。 |
|
人才优势:公司通过积极引进和合理配置人才,组建了1000余人的专业研发团队。 |
|
|
研发优势:公司建立了硅材料研发中心、中央研究院和产品管理中心,拥有1个国家级企业技术中心和8个省级企业技术中心,与新南威尔士大学、浙江大学国家硅材料实验室等科研院所建立了战略合作关系,加强产学研合作和技术交流,形成深度战略融合,构建了具备全球竞争力的研发体系。 |
|
|
专利优势:截至2021年12月底,公司累计获得各类专利1,387项,多项核心技术与产品处于行业领先地位。 |
|
|
品牌优势:凭借优质的产品品质和品牌影响力,公司在行业内树立了良好的感知度和美誉度,获得了海内外众多客户的认可和信赖,“LONGi”品牌在全球光伏领域的影响力位居前列,组件产品连续两年出货量和市占率位居全球首位。 |
|
|
天合光能 |
市场优势:公司先后在瑞士苏黎世、美国加州圣何塞、新加坡、日本东京、墨西哥设立了区域总部,并在马德里、米兰、悉尼、北京、上海等地设立了办事处,产品覆盖全球100多个国家和地区。 |
|
销售优势:公司在全球建立了销售运营团队,其中海外销售运营团队人数占比接近50%。 |
|
|
人才优势:公司引进了来自30多个国家和地区的高层次管理人才和业务拓展、销售、技术、工程、法务等高精尖专业人才。 |
|
|
技术专利优势:截至2019年12月31日,公司拥有775项专利,其中发明专利288项,先后被国家知识产权局评为“国家知识产权优势企业”、“中国专利优秀奖,”两次荣获江苏省知识产权局颁发的“江苏省专利金奖”。 |
|
|
客户优势:公司积累了行业内较高的知名度,建立了优质的客户资源,与国投电力控股股份有限公司、特变电工新疆新能源股份有限公司、软件银行集团(SoftBank)、丸红株式会社(MARUBENI)等企业建立合作关系。 |
|
|
技术优势:公司较早从事光伏产品的研发和生产业务,建立了强大的研发团队,积累了一批具有自主知识产权的核心技术,拥有光伏科学与技术国家重点实验室及国家企业技术中心等创新平台,长期保持行业领先的技术优势。 |
资料来源:观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






