男装指男性穿于身体起保护和装饰作用的服饰制品,包括上装和下装,根据季节和个人的需求有不同的款式和作用。
1、市场规模
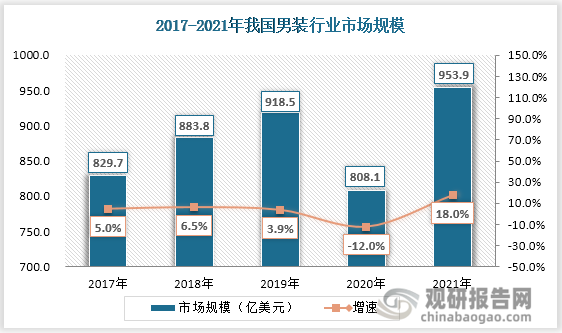
当前我国男装制版工艺日趋提高,经过多年发展已形成了完整的产业链和产业集群,男装产业处于稳定成长阶段。近年来国内男装行业呈现良好发展态势,2017-2019年市场规模稳中上升,从829.7亿美元增至918.5亿美元;2020年受限于疫情,行业规模同比减少12.0%;2021年男装消费市场回暖,市场规模达到953.9亿美元,较上年增长了18.0%了,高于疫情前水平。
数据来源:Euromonitor、观研天下整理
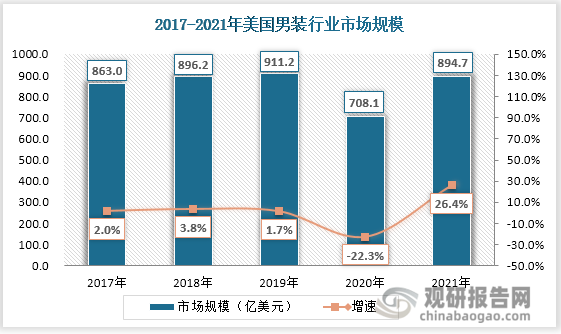
从美国男装行业市场规模来看,其增长变化趋势类似于国内市场,2020年市场规模降至708.1亿美元,2021年规模同比增长26.4%。2019-2021年这三年我国男装市场规模持续高于美国市场;整体而言,近年来国内男装产业得到迅速扩张。
数据来源:Euromonitor、观研天下整理
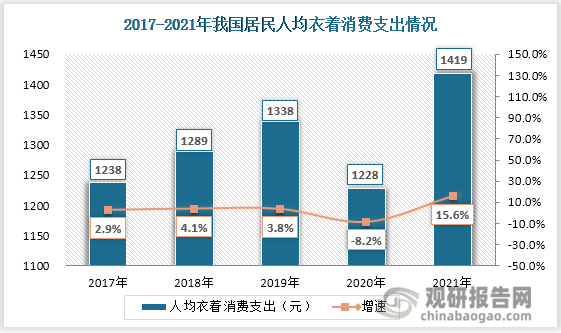
根据观研报告网发布的《中国男装市场行业发展深度调研与未来投资预测报告(2022-2029年)》显示,消费升级是驱动我国男装行业市场规模增长的一大因素。随着生活生产水平的提高,居民对穿着服饰需求更为精细化、多元化,对产品性能提出了更高要求。同时,居民人均衣着消费支出也逐年上升,至2021年底消费支出达到1419亿元,2017-2021年期间年均复合增长率为3.5%。
数据来源:国家统计局、观研天下整理
2、市场集中度
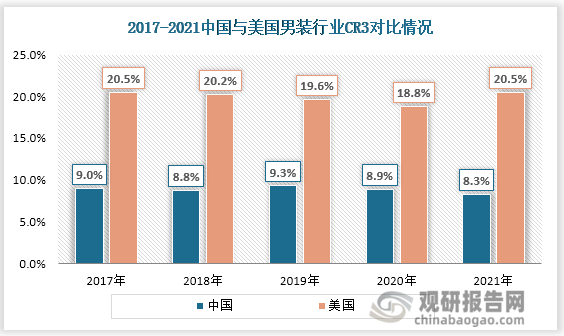
虽然现阶段我国男装市场规模与美国旗鼓相当,但从市场集中度来看,国内市场具有广阔的提升空间。在男装市场CR3方面,我国整体保持低于10%,2017-2021年CR3由9.0%下降到8.3%。而美国男装市场CR3显著高于中国,维持在20%左右。同样我国男装市场CR5整体略高于10%,2021年CR5我12.0%,较2017年仅提高0.2%;美国市场CR5大体稳定在25%上下,集中度相对较高。
数据来源:Euromonitor、观研天下整理
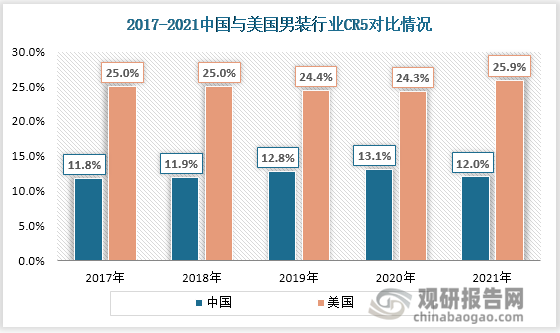
数据来源:Euromonitor、观研天下整理
我国男装行业市场竞争格局较为分散,2021年品牌海澜之间凭借规模及品牌优势夺得男装市场的桂冠,不过市占率只有4.4%;其次便是Adidas、Bestsellers、Nike分别以2.0%、1.9%、1.9%的市占率紧随其后。
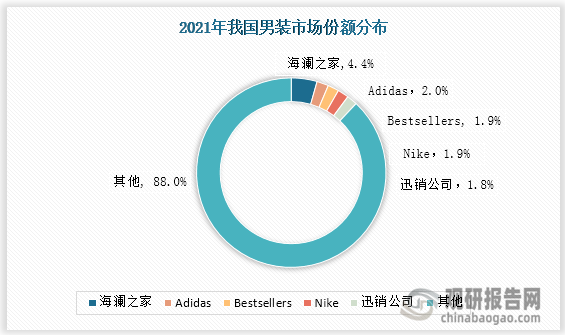
数据来源:观研天下整理
3、代表企业
目前国内男装品牌多样,代表上市企业有海澜之家、报喜鸟、九牧王、七匹狼、比音勒芬等。各企业均推出子品牌给予不同定位,精准抓住消费者需求。(PY)
我国男装行业代表企业
|
企业 |
子品牌 |
品牌定位 |
覆盖品类 |
|
报喜鸟 |
报喜鸟 |
中高档商务男装 |
西装、休闲裤、衬衫、T恤、毛衫、夹克、羽绒服等 |
|
哈吉斯 |
中高档英伦风休闲男装 |
休闲裤、衬衫、毛衫、夹克、卫衣、外套、羽绒服等 |
|
|
比音勒芬 |
比音勒芬 |
高端时尚运动服饰 |
休闲裤、牛仔裤、衬衫、T恤、毛衫、背心、夹克、大衣、外套、羽绒服等 |
|
Camaval de venise |
度假旅游服饰 |
长裤、T恤、POLO衫、毛衣、卫衣、外套、羽绒服等 |
|
|
九牧王 |
九牧王 |
精制优雅时尚精工男裤及男士休闲服饰 |
西裤、休闲裤、牛仔裤、衬衫、毛衣、夹克、风衣、大衣等 |
|
ZIOZIA |
高品质商务休闲男装 |
西装、休闲裤、衬衫、毛衣、夹克、风衣、毛呢大衣等 |
|
|
FUN |
潮玩潮流服饰 |
休闲裤、牛仔裤、衬衫、毛衣、夹克、羽绒服等 |
|
|
七匹狼 |
七匹狼 |
时尚商务休闲男装 |
夹克、西裤、休闲裤、毛衫、羽绒服等 |
|
Karl Lagerfeld |
时尚轻奢服饰 |
牛仔裤、运动裤、衬衫、T恤等 |
|
|
海澜之家 |
黑鲸 |
潮流运动服饰 |
衬衫、裤子、卫衣、夹克等 |
|
AEX |
日常休闲男装 |
卫衣、毛衫、POLO衫、羽绒服等 |
资料来源:观研天下整理
数据显示,海澜之家是男装行业名副其实的头部企业,其门店数超过7000家,远远高于九牧王、七匹狼等其他知名企业。此外在营收方面,海澜之间高达201.90亿元,净利为24.91亿元,业绩稳健增长。
2021年男装代表企业营业情况
|
企业 |
门店数(家) |
营收(亿元) |
净利(亿元) |
|
海澜之家 |
7446 |
201.90 |
24.91 |
|
九牧王 |
2703 |
30.50 |
1.95 |
|
七匹狼 |
1910 |
35.14 |
2.31 |
|
报喜鸟 |
1615 |
44.51 |
4.64 |
|
比音勒芬 |
1007 |
27.20 |
6.25 |
数据来源:观研天下整理

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。