咨询热线

400-007-6266

010-86223221

纸尿裤行业现状 市场渗透率快速提升 驱动产业经济新增因素多样

纸尿裤是婴儿常用日用品,核心形态产品分为纸尿片、纸尿裤、拉拉裤三类。这三类产品在材质、功能具有个性化、差异化,能满足不同场景细分化人群。经过百年发展,婴儿纸尿裤行业趋向成熟,当前纸尿裤和拉拉裤已成为驱动婴儿卫生用品市场增长的主导力量。

我国婴儿纸尿裤不同形态产品特点

类型

特点

纸尿片

价格较低,可满足基本需求,适合预算有限的人群

纸尿裤

价格中等,固定性好可防止侧漏

拉拉裤

价格较高,适合9KG以上的好动宝宝

资料来源:观研天下整理

我国婴儿纸尿裤用品各大集团旗下品牌情况

集团名称

品牌

宝洁

帮宝适

金佰利

好奇

花王

妙而舒

大王

Goo.N

尤妮佳

Moony、妈咪宝贝

恒安国际

安而乐

广东茵茵

茵茵

广东昱升

奇氏

上海夕尔

Babycare

露乐集团

露安适

巴布豆

巴布豆

资料来源:Euromonitor、观研天下整理

1、庞大的消费群体以及90后妈妈等为行业提供增长点

从我国人口出生数量来看,2017-2021年全国新生儿数量连年下降,从1723万人跌落至1062万人。但是2021年的三孩生育政策为人口生育提供支撑,同年的人口出生增速较2020年显著提升6.6个百分点。整体来看国内每年新生儿数量依旧维持在千万人水平,人口红利带来婴幼儿卫生用品市场可观的消费规模。

从我国人口出生数量来看,2017-2021年全国新生儿数量连年下降,从1723万人跌落至1062万人。但是2021年的三孩生育政策为人口生育提供支撑,同年的人口出生增速较2020年显著提升6.6个百分点。整体来看国内每年新生儿数量依旧维持在千万人水平,人口红利带来婴幼儿卫生用品市场可观的消费规模。

数据来源:国家统计局、观研天下整理

与此同时,90后父母是当之无愧的育儿高消费主力人群,此类群体受教育水平以及生活质量水平较高,在育儿行为上有更强的消费能力。根据观研报告网发布的《中国纸尿裤行业现状深度研究与发展趋势预测报告(2022-2029年)》显示,2021年我国90后备孕孕妈群体人数占比超过总人数的90%;其中22岁以下群体占比为50.1%,22-30岁群体占比40.0%。
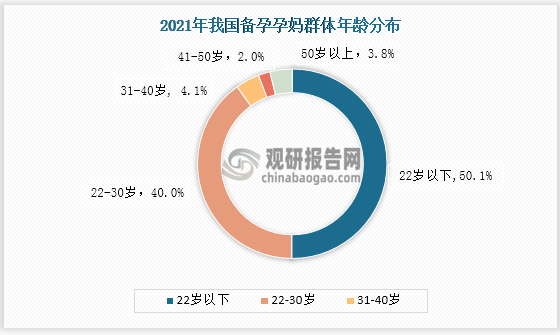
与此同时,90后父母是当之无愧的育儿高消费主力人群,此类群体受教育水平以及生活质量水平较高,在育儿行为上有更强的消费能力。根据数据显示,2021年我国90后备孕孕妈群体人数占比超过总人数的90%;其中22岁以下群体占比为50.1%,22-30岁群体占比40.0%。

数据来源:观研天下整理

2018年前我国婴儿纸尿裤市场规模稳中上升,不过2019-2020年受限于新冠疫情,国内纸尿裤市场规模连续两年收缩,2020年降低到486亿元,但总量依旧庞大。婴儿纸尿裤作为刚需产品,始终有着巨大的消费需求。在消费升级驱动下,婴儿纸尿裤市场规模有望继续攀升,预计2023年规模将超过600亿元。
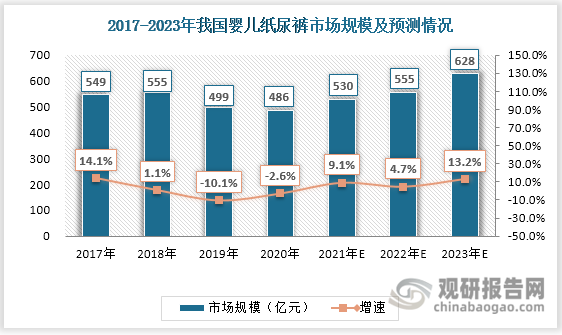
2018年前我国婴儿纸尿裤市场规模稳中上升,不过2019-2020年受限于新冠疫情,国内纸尿裤市场规模连续两年收缩,2020年降低到486亿元,但总量依旧庞大。婴儿纸尿裤作为刚需产品,始终有着巨大的消费需求。在消费升级驱动下,婴儿纸尿裤市场规模有望继续攀升,预计2023年规模将超过600亿元。

数据来源:观研天下整理

2、市场渗透率快速提升

随着城镇化不断推进,大众卫生健康意识提高,同时对婴儿纸尿的接受度也逐步提高,为纸尿裤产业带来更多的渗透机会。2017-2020年我国婴儿纸尿裤渗透率稳步上升,至2020年已达到77.1%,较2017年提高了17.5%。在此趋势下,预计2021-2023年国内婴儿纸尿裤渗透率将分别增至82.0%、85.2%和88.6%。
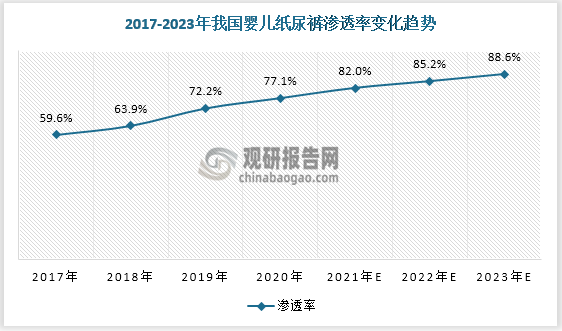
随着城镇化不断推进,大众卫生健康意识提高,同时对婴儿纸尿的接受度也逐步提高,为纸尿裤产业带来更多的渗透机会。2017-2020年我国婴儿纸尿裤渗透率稳步上升,至2020年已达到77.1%,较2017年提高了17.5%。在此趋势下,预计2021-2023年国内婴儿纸尿裤渗透率将分别增至82.0%、85.2%和88.6%。

数据来源:观研天下整理

但在婴儿纸尿裤人均使用量方面,我国与日本、欧美国家相比仍有一定差距,仅有3.2片,低于日本的4.9片、欧美国家的5.6片。毕竟相对落后的低线城市与乡村的纸尿裤普及率依旧处于较低水平,直接导致纸尿裤人均使用量偏低。未来随着全国上下婴儿纸尿裤使用更换频次增加,国内纸尿裤市场渗透率将有较大提升空间。(PY)
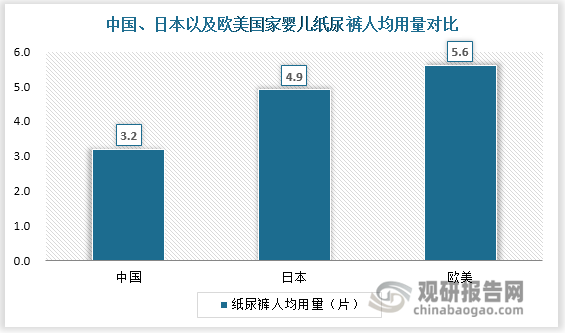
但在婴儿纸尿裤人均使用量方面,我国与日本、欧美国家相比仍有一定差距,仅有3.2片,低于日本的4.9片、欧美国家的5.6片。毕竟相对落后的低线城市与乡村的纸尿裤普及率依旧处于较低水平,直接导致纸尿裤人均使用量偏低。未来随着全国上下婴儿纸尿裤使用更换频次增加,国内纸尿裤市场渗透率将有较大提升空间。(PY)

数据来源:公开资料整理

3、用户需求不断更迭升级

在精细化育儿背景下,我国婴儿纸尿裤用户追求从基础需求向功能需求、细分需求进阶,当前婴儿纸尿裤更加细分化、高端化,产品升级多样化。婴儿纸尿裤不仅可以按照人群分为男宝、女宝、大童专用;也可按场景分为日夜分护、游泳专用等。

我国婴儿纸尿裤用户需求更迭升级
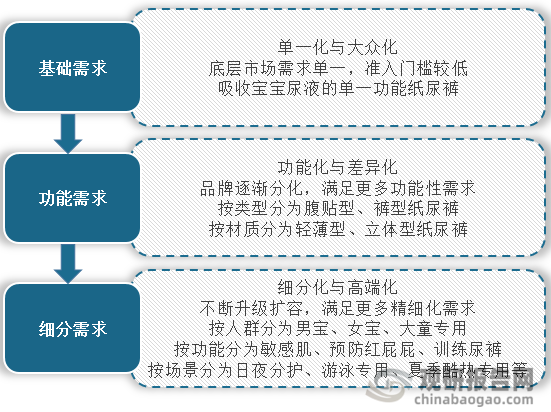
<strong>我国婴儿纸尿裤用户需求更迭升级</strong>

资料来源:观研天下整理

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

中国芳纶产业观察:自给率提升但高端供给不足,结构性瓶颈待突破

中国芳纶产业观察:自给率提升但高端供给不足,结构性瓶颈待突破

芳纶作为世界三大高性能纤维之一,国内自给率已达到较高水平,部分中低端产品可实现出口。主流产品间位与对位芳纶性能各异,下游应用场景分化明显。AI算力光纤光缆、800V新能源汽车、低空经济、锂电隔膜等新兴赛道带来多重结构性增长机遇。但行业存在结构性矛盾,高端牌号本土供给仍然不足。展望未来,高端化仍将是芳纶行业发展的重要方向

2026年11月19日
全球电子布市场迈入增长快车道,企业产能持续扩张

全球电子布市场迈入增长快车道,企业产能持续扩张

近年来,全球5G通讯、消费电子等下游消费市场蓬勃发展,覆铜板行业和印制电路板产业将有着广阔的市场空间和良好的发展前景,也将带动电子级玻璃纤维布行业的发展。在人工智能技术爆发式增长的当下,AI算力硬件迭代催生PCB行业结构性增长,PCB板需满足高频高速、低信号损耗、高散热性能等严苛要求,电子布作为PCB板的核心原材料之一

2026年08月25日
气候变局重塑产业格局 我国羽绒行业开启转型攻坚价值竞争新周期

气候变局重塑产业格局 我国羽绒行业开启转型攻坚价值竞争新周期

在外需疲软、国际竞争加剧背景下,我国羽绒行业呈现出口承压回暖、进口高位增长的分化格局。整体行业告别规模扩张阶段,逐步转向功能化、场景化、高附加值赛道,竞争逻辑切换为“价值为王”,进入结构调整与高质量转型关键期。

2026年08月20日
上游产能筑牢根基、下游场景多点放量 无纺布袋抢占绿色包装转型风口

上游产能筑牢根基、下游场景多点放量 无纺布袋抢占绿色包装转型风口

我国是全球无纺布主要生产国之一,为无纺布袋提供充足的发展支撑。无纺布,又称非织造布,是一种以聚丙烯为主要原料,通过纺粘法等工艺使纤维形成纤网并加固制成的材料。数据显示,2022年我国无纺布产量占全球总产量的57.6%。2025年,我国无纺布(非织造布)产量为920.7万吨‌,同比增长7.5%。

2026年05月11日
我国纺织品数码喷墨印花行业渗透率快速提升 市场呈“转移为主、直喷为辅”结构

我国纺织品数码喷墨印花行业渗透率快速提升 市场呈“转移为主、直喷为辅”结构

数据显示,2025年,我国印染行业规模以上企业印染布产量同比增长0.92%,限额以上单位服装鞋帽、针纺织品商品零售额同比增长3.2%,穿类商品网上零售额同比增长1.9%。

2026年04月16日
我国涤纶短纤行业去产能步伐加快 出口需求旺盛 再生涤纶短纤成布局焦点

我国涤纶短纤行业去产能步伐加快 出口需求旺盛 再生涤纶短纤成布局焦点

从下游应用格局来看,纺纱领域为涤纶短纤第一大消费市场,2023年消费量占比达65%以上,主要用于生产纯涤纱、涤棉纱、涤粘纱等,进而应用于服装、纺织品及装饰等领域;填充料领域紧随其后,消费占比约为11%。

2026年02月28日
全球莱赛尔纤维行业:中国供需良性互动格局显现 出口激增开启供应新篇章

全球莱赛尔纤维行业:中国供需良性互动格局显现 出口激增开启供应新篇章

我国是全球纺织大国,近年来莱赛尔纤维凭借其环保、舒适、功能性优势,作为新型纺织服装面料已成为行业焦点,当前行业整体呈现“产能规模化扩张、应用场景多元化拓展”的鲜明发展特征,供需两端逐渐形成良性互动格局。

2026年01月27日
我国氨纶行业产能优化遇需求新增 企业战略机遇期已至 新质生产力乘势提速

我国氨纶行业产能优化遇需求新增 企业战略机遇期已至 新质生产力乘势提速

我国氨纶行业自2021年达到景气高点后,便持续下滑。新增产能的大量释放与下游需求的缓慢增长形成鲜明对比,导致价格战愈演愈烈,行业陷入“内卷”。同时,上游原料MDI价格的坚挺更是进一步压缩了企业的利润空间。然而,随着高成本厂商产能逐渐退出、运动休闲服装爆发式增长,我国氨纶行业出现转机。

2026年01月21日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部