
根据观研报告网发布的《2022年中国高压气态储氢行业分析报告-行业全景评估与投资规划分析》显示,高压气态储氢是目前广泛应用的储氢方式。根据材质的不同,高压储氢瓶分为纯钢制金属瓶(I型)、钢制内胆纤维缠绕瓶(II型)、金属内胆纤维缠绕瓶(III型)和塑料内胆纤维缠绕瓶(IV型)4种;根据高压氢容器的不同使用要求,可以将高压储氢分为固定式高压储氢、车载轻质高压储氢和运输用高压储氢。
高压储氢设备分类及性能
|
性能 |
固定式高压氢气储存设备 |
车用高压储氢容器 |
高压氢气输运设备 |
|
特点 |
容量大、固定式使用 |
轻质、高压 |
大规模点对点;主要用于将氢气从产地运输到使用地或加氢站 |
|
使用领域 |
主要用于在固定场所储存高压氢气,如加氢站和制氢站内的储氢罐,电厂内储存高压氢气的储罐等 |
是燃料电池汽车或氢内燃机汽车上用于储存高压氢气的容器 |
1.用大型高压无缝气瓶、“K”bottle气瓶盛装氢气,并用汽车运输;2.直接用高压氢气管道输送,在氢气的生产地或者配给地等设置输气站,将氢气输送到需要的地方 |
数据来源:观研天下整理
不同类型储氢瓶/罐性能对比
|
类别 |
I型:纯钢制 |
II型:钢制内胆纤维缠绕 |
III型:金属内胆纤维缠绕 |
IV型:塑料内胆纤维缠绕 |
|
材料 |
全金属(钢质) |
内胆为金属(钢质),纤维环向缠绕 |
内胆为金属(钢/铝质),纤维全缠绕 |
内胆为塑料,纤维全缠绕 |
|
压强(MPa) |
17.5-20 |
26-30 |
30-70 |
30-70 |
|
重量体积比(kg/L) |
0.9-1.3 |
0.6-1.0 |
0.35-1.0 |
0.3-0.8 |
|
储氢密度(g/L) |
14-17 |
14-17 |
40 |
49 |
|
成本 |
低 |
中等 |
高 |
高 |
|
使用寿命 |
15年 |
15年 |
15-20年 |
15-20年 |
|
应用场景 |
加氢站等固定储氢 |
加氢站等固定储氢 |
氢燃料电池汽车 |
氢燃料电池汽车 |
|
国内现状 |
压力在45MPa、容量在600-1500L的储氢容器较为成熟,更大的高压容器需要攻关 |
已开发35MPa、70MPa,技术和产品成熟,其中35MPa已被广泛用于氢燃料电池车,70MPa刚开始推广 |
处于研发阶段,面临工艺落后、碳纤维、数值性能差、标准缺失等问题 |
|
|
主要企业 |
兰石重装、巨化集团工程公司、科泰克、天海、中材、斯林达、富瑞特装等 |
|||
数据来源:观研天下整理
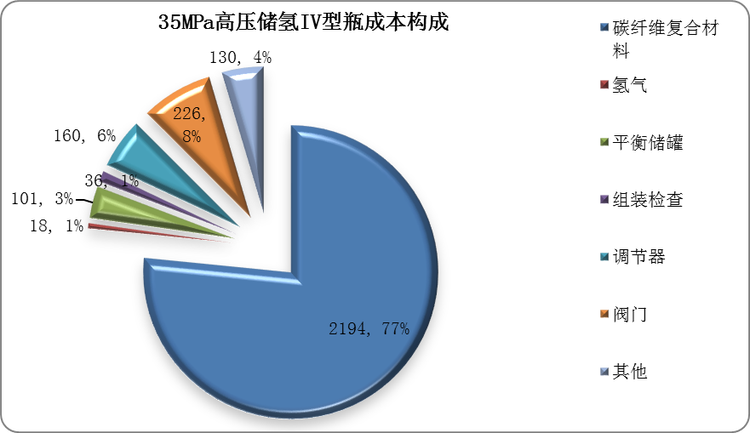
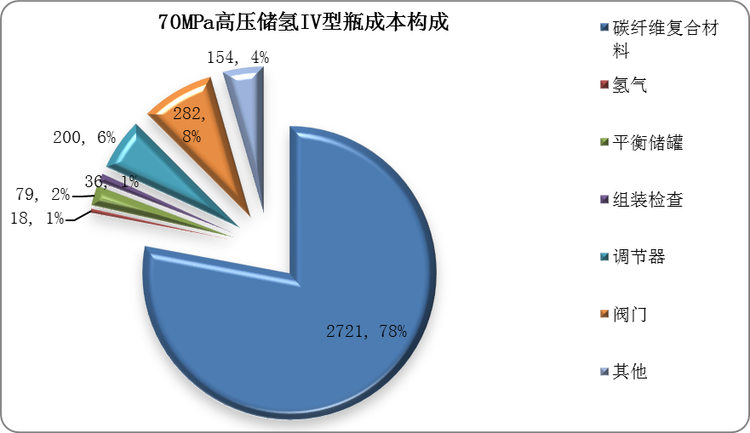
以车用高压储氢容器为例,国内外车载储氢气瓶(III/IV型)由内至外包括内衬材料、过渡层、纤维缠绕层、外壳保护层。其中,国内内衬材料多选用铝合金,外层为玻璃纤维保护层,一般是由玻璃纤维和环氧树脂构成。因此,车用高压储氢容器主要材料是碳纤维复合材料,如对于储氢质量均为5.6kg的35MPa、70MPa高压储氢IV型瓶的碳纤维复合材料成本分别占系统总成本的75%和78%。
数据来源:观研天下整理
数据来源:观研天下整理
不过,我国70MPa碳纤维缠绕IV型瓶的制备技术不成熟、规模化生产难度大,成本较高,所以导致IV型储氢瓶需求不高。据相关资料,随着生产规模不断扩大,储氢瓶成本也随之降低,如当气瓶生产规模由1万套提高到50万套时,氢气瓶成本会下降20%。因此,未来随着氢能源汽车产业快速发展,高压储氢行业成本有望下降。
储氢瓶成本与规模化对应关系
|
项目(单套成本) |
生产规模 |
||||
|
1万套 |
3万套 |
8万套 |
10万套 |
50万套 |
|
|
吹制加工 |
51.38 |
27.6 |
20.16 |
19.27 |
17.84 |
|
退火处理 |
31.4 |
11.39 |
5.78 |
7.74 |
5.65 |
|
湿法缠绕 |
2192.19 |
2187.45 |
2030.42 |
1934.75 |
1877.09 |
|
B固化 |
16.59 |
5.16 |
4.23 |
4.79 |
4.34 |
|
瓶肩泡沫 |
16 |
12.28 |
11.12 |
10.98 |
10.76 |
|
加压 |
63.95 |
12.09 |
6.94 |
8.79 |
7.32 |
|
阀座 |
35.68 |
28.9 |
25.91 |
25.21 |
24.9 |
|
液压实验 |
14.92 |
8.76 |
7.99 |
7.52 |
7.52 |
|
填充压注测试 |
52.68 |
21.17 |
17.23 |
14.86 |
14.86 |
|
储氢瓶成本合计 |
2474.79 |
2314.8 |
2129.78 |
2033.91 |
1970.28 |
|
与1万套成本比较 |
|
-6.5% |
-13.9% |
-17.8% |
-20.4% |
数据来源:观研天下整理(WYD)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






