
根据观研报告网发布的《2021年中国电动自行车市场分析报告-行业竞争格局与发展商机前瞻》显示,电踏车是一种新型二轮车辆,又可以称为助力电动自行车,外观上与普通自行车相似,是以电池作为辅助动力来源,安有电机,并具备动力辅助系统,能实现人力骑行和电机助动一体化的新型交通工具。
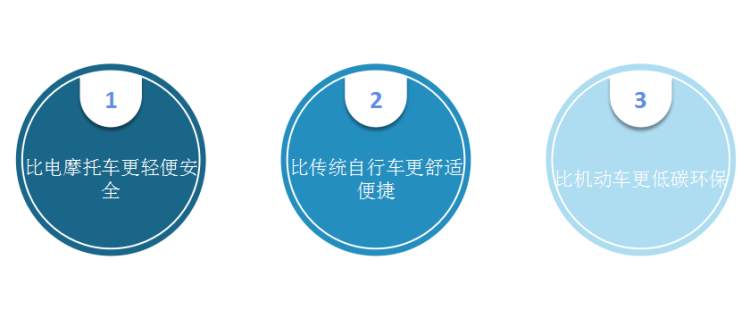
电踏车是符合国际标准的下一代的电动自行车,与其他短出行工具相比,具有更轻便安全、舒适便捷、低碳环保等优势。
电踏车三大优势
资料来源:观研天下整理
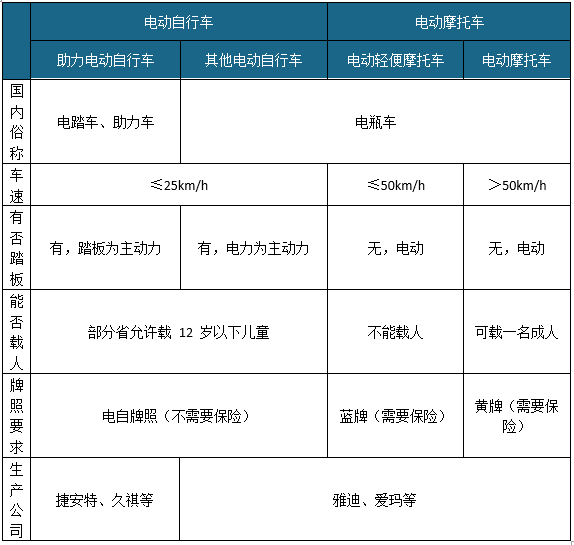
具体来看,电踏车驱动力以踏板为主+电力辅助(电助力化)。而电动摩托车等电瓶车主以电力为驱动力;虽然部分部分电动自行车有踏板,但仍以电力为主动力,踏板为辅助,本质仍归为电瓶车。
电踏车与其他短出行工具区别
资料来源:《电动自行车安全技术规范》,观研天下整理
虽然电踏车优势明显。但目前电踏车在海外比较火,而在国内以电瓶车为主,电踏车市场份额占比较小。
海外方面,受疫情影响,地铁等人流密集交通工具受限+部分机动车道封锁,四轮车无法出行后;同时叠加于绿色、健身、文化、政策上等因素利好,牌照要求低、慢速但安全的电踏车收到了消费者的青睐。
根据数据显示,2020年全球电踏车消费共计约 700 万辆。其中美国电踏车销量 50 万辆,同比增长145%,渗透率 4%;欧洲 电踏车销量为517 万辆,同比增长52%,渗透率 24%。目前全球电踏车渗透率较高的是荷兰、德国、法国、比利时。
国内方面兴起电瓶车的因素,主要是因为对应外卖等配送行业的日常业务需求。这业务需求特点为人群范围窄(主为专业骑手)+中长距多次配送。因此虽有牌照要求,但快捷省力的电瓶车显然为最优解。而替代品电踏车则存长距离骑行太累、四轮汽车存无法停车等症结。
而虽然我国电踏车销量市场小,但产量占据全球主要市场份额。有数据显示,2020年,我国电踏车产量为201.8万辆,但全部用于出口,而全球电踏车消费也只有约 700 万辆,占比为28.83%。
2020年电踏车全球产销情况
| 美国 | 欧洲 | 中国 | |
| 传统自行车销量(万辆) | 1500-2000 | 2000 | 1498 |
| 传统零售规模 | 80 亿美元 | 200 亿美元 | - |
| 传统自行车产量(万辆) | - | - | 7527.5 |
| 电踏车销量(万辆) | 50 | 517 | - |
| 电踏车生产(万辆) | - | 360 | 201.8(出口) |
资料来源:自行车协会, CONEBI,观研天下整理
目前国内主要出口电踏车企业有捷安特、美利达、富士达、喜德盛、金轮集团、久祺股份等。其中捷安特是龙头OBM厂商,2020年自行车销量为447.1万辆;富士达为大型 ODM 厂,销量为1800万辆左右。
2020 年国内电踏车出口主要厂商情况一览
| 捷安特 | 美利达 | 富士达 | 喜德盛 | 金轮集团 | 久祺股份 | |
| 主要形式 | OBM | OBM | ODM | ODM | ODM | ODM* |
| 2020自行车销量(万辆) | 447.1 | 106.9 | 约1800 | 约500 | 约208 | 378.5 |
| 传统销量(万辆) | - | 84.1 | - | - | 200 | 367.4 |
| 电动自行车销量(万辆) | - | 22.9 | - | - | 8 | 11 |
| 自行车收入(亿元,含配件) | 162.5 | 63 | - | - | - | 22.9 |
| 传统收入(亿元) | - | 33.8 | - | - | - | 12 |
| 电动自行车收入 | - | 24.2 | - | - | - | 1.8 |
| 备注(亿元) | - | - | - | 代工 UBER电踏车 | 代工久祺电踏车 | - |
资料来源:捷安特、美利达为公告;富士达、喜德盛为官网数据,观研天下整理
此外价格方面,电踏车价格较高。但在与其他短交通工具中,竞争力并不薄弱。例如更快的电瓶车在欧美定价 1-3 万 RMB,较电踏车无明显价格优势、路权更不受保护,且因牌照等问题难以迅速承接大量需求;另外更有价格竞争力的电滑板车有明显续航+安全问题。
| 美国价格(美元) | 美国价格(元) | 欧洲价格(欧元) | 欧洲价格(元) | 中国价格(元) | |
| 电踏车 | 700-4000 | 4500-25000 | 1500-3000 | 10000-20000 | 1500-5000 |
| 电动滑板车 | 200-700 | 1200-4500 | 150-500 | 1100-3500 | 1000-2000(不具备路权) |
| 自行车 | 50-200 | 300-1000 | 50-150 | 350-1000 | 200-500 |
| 电瓶车 | 2000-4000 | 12000-24000 | 2000-4000 | 14000-30000 | 1500-5000 |
| 共享电单车 | - | - | - | - | 3 公里以内 1.5元,每超 1 公 里 0.5 元 |
| 共享滑板车 | 起步 1 美元,每分钟 0.15 美元 | 每分钟 1 元 | 每分钟15cent | 每分钟 10 元 | (不具备路权) |
| 共享单车 | 每分钟 0.3 美 元 | 每分钟 2 元 | - | - | 15 分钟内 1.5元,之后 0.5元 10 分钟 |
资料来源:亚马逊、天猫、部分品牌官网等,观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


