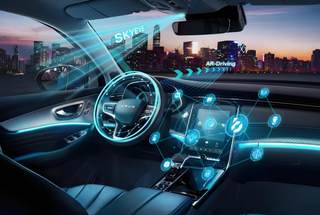
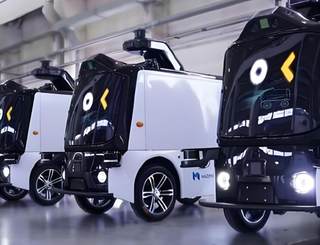
智能驾驶是指通过给车辆装配智能系统和多种传感器设备(包括摄像头、雷达、卫星导航设备等),实现车辆的自主安全驾驶的目标。
从全球市场规模来看,2021年到2025年全球智能驾驶解决方案市场规模持续增长,到2025年全球智能驾驶解决方案市场规模约为4583亿元,同比增长41.6%。

数据来源:公开资料、观研天下整理
区域市场占比来看,2025年全球智能驾驶解决方案市场占比最高的为中国,占比为41.5%;其次为欧洲,占比位23.6%;第三为北美洲,占比为21.4%。

数据来源:公开资料、观研天下整理
国内市场来看,2021年到2025年我国智能驾驶解决方案市场规模从433亿元增长到1904亿元,持续五年市场规模增长。

数据来源:公开资料、观研天下整理
市场结构来看,我国智能驾驶解决方案主要以L2、L2+级别智能驾驶为主。数据显示,我国L2+级别智能驾驶占比超过65%;其次为L2级别智能驾驶,占比约26%。

数据来源:公开资料、观研天下整理
政策方面,为促进智能驾驶行业的发展,我国发布多项行业政策,如2026年5月商务部等8部门发布的《关于加快“人工智能+消费”发展的实施意见》提出加力支持智能网联汽车发展,带动智能化车载终端消费,打造“人、车、家”全场景联动的智能产品生态。
我国智能驾驶行业相关政策
| 发布时间 | 发布部门 | 政策名称 | 主要内容 |
| 2026年6月 | 商务部等8部门 | 关于加快“人工智能+消费”发展的实施意见 | 加力支持智能网联汽车发展,带动智能化车载终端消费,打造“人、车、家”全场景联动的智能产品生态。 |
| 2026年5月 | 交通运输部、国家发展改革委、工业和信息化部等部门 | 推动新能源重卡规模化应用实施方案 | 加快新能源重卡与人工智能、自动驾驶、现代通信信息等技术深度融合,打造“车、货、路、能、云”融合产业创新生态。 |
| 2026年4月 | 国务院 | 中国(内蒙古)自由贸易试验区总体方案 | 探索建设无人驾驶等新型智能跨境运输通道。 |
| 2025年12月 | 交通运输部 | 关于加快交通运输公共数据资源开发利用的实施意见 | 通过数据开放、授权运营等方式,推动交通运输公共数据与企业数据融合应用,支撑人工智能、智能驾驶、低空经济、新一代信息技术、新能源汽车等新兴产业与未来产业发展。 |
| 2025年11月 | 国务院办公厅 | 关于加快场景培育和开放推动新场景大规模应用的实施意见 | 集成云计算、工业互联网、无人驾驶等技术,实现智能感知、智能决策、自动执行、综合管控,提升矿山安全生产全流程自动化水平,构建生产条件实时感知、过程可视可控、风险可测可防、要素可调可配的高水平矿山安全生产智能化应用场景。 |
| 2025年9月 | 国家能源局等部门 | 关于推进能源装备高质量发展的指导意见 | 突破高硬度高耐磨岩体截割材料、高功率密度防爆传动系统、多群组联合作业装备自适应协同控制等关键技术,研制深井井筒机械破岩智能建造、超大型轮斗挖掘、硬岩高效掘进、薄煤层智能开采、大倾角长距离连续输送、露天矿无人驾驶等关键装备,以及年产千万吨、千米以深井工矿、1.3米及以下薄煤层、特大型露天矿等煤炭开采成套装备,不断提升煤炭开采装备自主化、成套化、智能化水平。 |
| 2025年8月 | 国务院 | 关于深入实施“人工智能+”行动的意见 | 推动智能终端“万物智联”,培育智能产品生态,大力发展智能网联汽车、人工智能手机和电脑、智能机器人、智能家居、智能穿戴等新一代智能终端,打造一体化全场景覆盖的智能交互环境。 |
| 2025年4月 | 工业和信息化部办公厅 | 关于做好2025年工业和信息化质量工作的通知 | 落实新能源和智能网联汽车、低空装备等领域政策措施,支持仪器仪表、农机装备、航空等领域高端关键零部件质量攻关,加强相关产品质量标准研制,促进先进团体标准转化为行业或国家标准,带动提升产品供给质量。 |
| 2025年3月 | 工业和信息化部、市场监管总局 | 关于进一步加强智能网联汽车产品准入、召回及软件在线升级管理的通知 | 加强认证服务和管理。推动构建智能网联汽车质量认证体系,围绕组合驾驶辅助系统的数据安全、网络安全、功能安全、预期功能安全等领域积极推行自愿性认证,服务智能网联汽车产业健康发展。根据智能网联汽车标准制修订情况,及时将相关强制性国家标准纳入汽车强制性产品认证。 |
资料来源:观研天下整理(XD)
观研天下®专注行业分析十四年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国智能驾驶行业现状深度分析与发展趋势预测报告(2026-2033年)》。


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。