智能电表是智能电网(特别是智能配电网)数据采集的基本设备之一,承担着原始电能数据采集、计量和传输的任务,是实现信息集成、分析优化和信息展现的基础。
一、我国智能电表发展历程
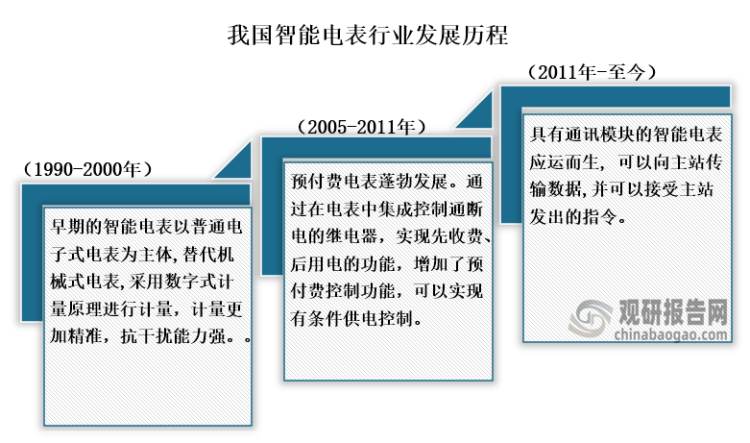
我国智能电表最高于1990年开始,那时候的智能电表以普通电子式电表为主体,替代机械式电表,采用数字式计量原理进行计量,计量更加精准,抗干扰能力强。到2005年,随着信息技术的进步,预付费电表蓬勃发展,通过在电表中集成控制通断电的继电器,实现先收费、后用电的功能,增加了预付费控制功能,可以实现有条件供电控制。然后到2011年具有通讯模块的智能电表应运而生, 可以向主站传输数据,并可以接受主站发出的指令。
资料来源:公开资料、观研天下整理
二、我国智能电网行业企业情况
智能电表除了除了具备传统电能表基本用电量的计量功能以外,还具有双向多种费率计量功能、用户端控制功能、多种数据传输模式的双向数据通信功能、防窃电功能等智能化的功能。随着我国电网行业的发展加上物联网技术的进一步提升,我国对智能电表需求量也将不断增大,目前我国智能电网行业相关企业主要有三星医疗 (601567)、许继电气 (000400)、炬华科技 (300360)、国电南瑞 (600406)和海兴电力 (603556)等。
我国智能电网行业相关上市企业情况
| 企业简称 | 成立时间 | 公司简介 |
| 三星医疗 (601567) | 2007年 | 公司主营业务贯穿电力物联网感知层、网络层和应用层,涵盖智能计量、用电信息采集终端、智能用电信息管理系统、预装式变电站(光伏)、预装式变电站(风变)、智能开关设备、电力箱、配网自动化、智能充电设备等,是我国领先的智能配用电整体解决方案提供商。 |
| 许继电气 (000400) | 1996年 | 公司是中国电力装备行业的领先企业,致力于为国民经济和社会发展提供能源电力高端技术装备,为清洁能源生产、传输、配送以及高效使用提供全面的技术、产品和服务支撑。 |
| 炬华科技 (300360) | 2006年 | 公司以物联网系统带动智能电表、智能水表、智能电气、能源云边路由器、物联网传感器等物联网远程终端为核心业务,推动物联网产品和服务在公共能源水、电、气、热领域的应用,进一步构建物联网终端与大数据、云计算的融合应用,实现公司从产品销售升级为综合能源解决方案服务商。 |
| 国电南瑞 (600406) | 2001年 | 公司是以能源电力智能化为核心的能源互联网整体解决方案提供商,是我国能源电力及工业控制领域卓越的IT企业和电力智能化领军企业。 |
| 海兴电力 (603556) | 2001年 | 智能用电产品及系统、智能配电产品及系统、新能源产品及解决方案,公司产品主要分为三大类:智能用电产品及系统、智能配电产品及系统、新能源产品及解决方案。 |
资料来源:公司资料、观研天下整理
在每一年,国家电网和南方电网都会进行分批次的采购,具体从国网电表中标情况来看,在2023年中标最高的是三星医疗,中标金额为7.73亿元,份额占比为3.33%;其次是许继,中标金额为7.68亿元,份额占比为3.31%;第三是威思顿,中标金额为7.43亿元,份额占比为3.20%。
2023年国网电表中标数据及份额
| 企业简称 | 中标金额(亿元) | 份额 |
| 三星医疗 | 7.73 | 3.33% |
| 许继 | 7.68 | 3.31% |
| 威思顿 | 7.43 | 3.20% |
| 炬华科技 | 7.02 | 3.03% |
| 国电南瑞 | 6.95 | 3.00% |
| 鼎信 | 6.66 | 2.87% |
| 海兴电力 | 6.36 | 2.74% |
| 林洋能源 | 6.26 | 2.70% |
| 友讯达 | 6.23 | 2.69% |
| 华立 | 6.08 | 2.62% |
| 其他 | 163.6 | 70.52% |
资料来源:公开资料、观研天下整理
从南方电网中标情况来看,2023年中标最高的是威胜,中标金额为4.80亿元,份额占比为10%;其次是鼎信,中标金额为3.93亿元,份额占比为9%;第三是三星医疗,中标金额为3.92亿元,份额占比为9%。
2023年南网电表中标数据及份额
| 企业简称 | 中标金额(亿元) | 份额 |
| 威胜 | 4.80 | 10% |
| 鼎信 | 3.93 | 9% |
| 三星医疗 | 3.92 | 9% |
| 华立 | 3.78 | 8% |
| 林洋能源 | 2.99 | 6% |
| 科陆 | 2.87 | 6% |
| 隆基 | 2.68 | 6% |
| 海兴电力 | 2.42 | 5% |
| 正泰 | 2.18 | 5% |
| 炬华科技 | 2.16 | 5% |
| 其他 | 14.05 | 31% |
资料来源:公开资料、观研天下整理
三、我国智能电表行业发展
整体来看,目前我国智能电表正处于存量替换阶段,市场需求量较为稳定,在2024年3月国家电网发布的2024年第一批次计量设备招标采购公告中,智能电表及终端类产品合计招标约4520.87万只,整体需求量同比增加81.15%,其中,智能电表总计招标4414.82万只,同比增加84.55%。单相智能电表贡献较大增量,单相电表2024年第一批次合计招标3827万只,同比+107%,招标数量超过预期,预计在2024年我国电表招标量有望达到较高增速。(XD)
观研天下®专注行业分析十一年,专业提供各行业涵盖现状解读、竞争分析、前景研判、趋势展望、策略建议等内容的研究报告。更多本行业研究详见《中国智能电表行业发展深度研究与投资趋势预测报告(2024-2031年)》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。