前言:
作为燃气轮机的核心组件,燃气轮机热端部件行业将随燃气轮机市场扩张获得充足增长动力,市场拓展空间广阔。机遇之下,行业发展痛点犹存,国产化率偏低,进口依赖问题较为突出。伴随燃气轮机国产替代进程推进及供应链安全诉求提升,本土燃气轮机热端部件配套需求持续释放。在多重因素推动下,燃气轮机热端部件行业国产替代节奏有望加快,逐步迈入国产替代深水区。
1.燃气轮机行业景气向上,带动燃气轮机热端部件市场持续扩容
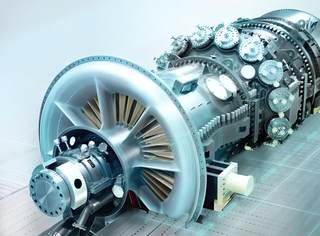
根据观研报告网发布的《中国燃气轮机热端部件行业现状深度研究与发展前景分析报告(2026-2033年)》,燃气轮机是以连续流动气体为工质,将燃料化学能转化为热能,再进一步转换为机械功的动力机械。热端部件则是燃气轮机中直接承受燃烧室高温燃气冲刷的核心组件,长期在超高温、超高压、强振动等极端工况下稳定工作,直接影响燃气轮机的动力输出、耐高温能力、使用寿命与运行可靠性。
燃气轮机热端部件行业与燃气轮机产业发展深度绑定,随整机行业景气上行而受益。燃气轮机具备轻量化、动力输出效率高、响应速度快等优势,广泛用于工业发电、管道增压、分布式热电联供、船舶推进等场景。在AI算力带动数据中心用电需求上行、新型电力系统调峰及灵活性电源需求提升、存量设备更新需求释放等多重因素推动下,我国燃气轮机行业景气度有望持续提升,预计2030年市场规模可达1332.2亿元,2025至2030年年均复合增长率为10.89%。
燃气轮机下游应用场景情况
| 应用场景 | 详情 |
| 工业发电 | 燃气轮机电站具有技术先进、效率高、污染少等特点。在发电行业,基本负荷发电以大功率重型燃气轮机为主,调峰发电以航改燃轻型燃气轮机为主。 |
| 管道增压 | 天然气管道运输距离长,中小型输气增压站常用电动机、天然气发动机、柴油机和燃气轮机保持运输动力,燃气轮机通常使用于较大功率的应用场景。 |
| 分布式发电及热电联供 | 燃气轮机分布式供能系统具有启停灵活、余热利用效率高、综合能效强的特点。在分布式能源领域,多采用燃气轮机就近部署,可实现电、热联供,广泛应用于AI数据中心、工业园区、商业综合体的热电联供场景。 |
| 船舶推进 | 燃气轮机具有功率密度高、启动速度快、噪声低频分量低三大先天优势,非常符合军用船舶对启动速度、航行速度、加减速性能等动力性能及防探测性能的要求。 |
资料来源:成立航空招股说明书、观研天下整理

数据来源:成立航空招股说明书、观研天下整理
作为燃气轮机的核心组件,燃气轮机热端部件行业将随燃气轮机市场扩张获得充足增长动力,市场空间持续拓宽。伴随燃气轮机整体市场规模扩容,我国燃气轮机热端部件市场规模预计由2025年431.6亿元增长至2030年780.2亿元,年均复合增长率约12.57%。

数据来源:成立航空招股说明书、观研天下整理
2.燃气轮机热端部件行业痛点尚存,国产化率处于偏低水平
我国燃气轮机热端部件行业具备广阔发展潜力,成长机遇显著。但当前行业存在国产化率偏低、对进口产品依赖度较高等发展痛点。燃气轮机热端部件属于燃气轮机整机供应链中技术壁垒较高、价值量占比较大的核心组件,行业准入门槛严苛,存在技术、资金、客户、人才等多重壁垒。我国燃气轮机热端部件行业起步相对较晚,在技术积累、资金投入、人才储备以及工程化应用经验等方面仍存在不足,核心产品的验证与产业化推进周期较长,产品自主配套能力偏弱,行业整体国产化水平有待提升。据成立航空招股说明书,2025年燃气轮机热端部件行业整体国产化率约37%,进口依赖问题仍较为突出,国产替代具备广阔推进空间。
燃气轮机热端部件行业主要壁垒情况
| 主要壁垒 | 详情 |
| 技术壁垒 | 燃气轮机热端部件长期在超高温、超高压、强振动等极端工况下服役,研发制造难度高。产品对耐高温材料、精密成型、涂层制备等技术要求严苛,材料配方、工艺参数需要大量试验迭代验证,多学科交叉门槛高,是行业核心准入障碍。 |
| 资金壁垒 | 燃气轮机热端部件行业为重资产、高研发、长回报周期赛道。企业前期需要投入大量资金采购多轴联动加工、特种焊接、高精度无损检测等高价值设备;型号研制、仿真与试验验证周期可达数年至十余年,试验成本高昂,叠加前期垫资、回款周期较长,对企业现金流与抗风险能力要求很高。 |
| 客户壁垒 | 燃气轮机热端部件下游客户执行严格的供应商准入与认证体系,供应商需要通过技术评审、质量审核、样件验证等环节,认证周期漫长。完成认证后,出于供应链稳定性考虑,客户一般不会随意更换供应商,形成较强客户锁定效应;新企业缺少配套业绩与行业口碑,难以快速切入下游客户供应链。 |
| 人才壁垒 | 燃气轮机热端部件行业属于技术密集型领域,产品研发制造流程复杂,需要掌握燃烧、流体、材料、结构仿真等多学科理论,同时熟悉核心工艺的复合型人才。此类人才培养周期漫长,国内人才供给有限,构成新进入企业的重要准入障碍。 |
资料来源:公开资料、观研天下整理
3.本土燃气轮机热端部件配套需求提升,行业有望迈向国产替代深水区
燃气轮机热端部件的进口供给约束,是影响国内燃气轮机产能释放节奏与整机交付周期的重要变量。全球燃气轮机热端部件供给集中于派克汉尼汾、Howmet(Howmet Aerospace)、PCC(Precision Castparts Corp.)等少数海外厂商,供给集中的格局对国内燃气轮机供应链稳定构成挑战。相比海外厂商,本土燃气轮机热端部件企业具备突出的地缘配套优势,物流成本更低、客户响应更高效,能够紧跟下游燃气轮机厂商的研发迭代、产能扩张与新品量产节奏,快速匹配整机开发与量产阶段的多元化需求。燃气轮机国产替代进程持续推进,叠加供应链安全诉求提升,出于成本管控、交付保障、快速响应等考量,本土热端部件配套需求持续上升,为国内相关厂商带来发展机遇。
观研天下分析分析:未来国内燃气轮机热端部件企业需要持续加大资本投入,突破高温合金材料、精密铸造及热障涂层等核心技术,提升产品性能与工作稳定性;同时完善上下游产业配套体系,加大复合型人才培养力度,与燃气轮机厂商协同推进产品验证与批量导入。在核心技术持续突破、应用端加速配套等多重因素共同推动下,行业国产替代节奏有望持续加快,预计2030年国产化率或将达到72%,行业逐步迈入国产替代深水区。

数据来源:成立航空招股说明书、观研天下整理(WJ)



【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。