前言:
随着折叠屏手机集中上新、终端规格持续升级,柔性电路板(FPC)行业逻辑迎来根本性重塑。柔性电路板从传统手机低附加值配套配件,升级为折叠设备实现弯折耐久、高速信号传输的核心功能部件,单机用量与价值大幅提升。叠加苹果入局带动工艺标准升级,行业竞争由成本导向转向技术规格导向,产能与订单持续向头部集中。
一、行业相关定义及产业链图解
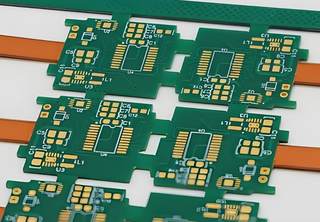
根据观研报告网发布的《中国柔性印刷电路板行业现状深度研究与投资趋势分析报告(2026-2033年)》显示,柔性印刷电路板(Flexible Printed Circuit,简称FPC),又称软性线路板、挠性线路板,是用柔性的绝缘基材制成的印刷电路板。它凭借组装密度高、可承受数万次动态弯折、极致轻量化、三维空间布线灵活等核心优势,最早在航天军工领域实现应用,随后逐步渗透至消费电子、汽车电子、通信设备、医疗设备、工业自动化等多个高景气赛道。
柔性电路板特点
|
特点 |
相关情况 |
|
可挠性、体积小、重量轻 |
相同载流量下,与刚性PCB相比,重量减轻约90%,可节省空间60-90% |
|
装配连接一致性 |
装配连接线时不会错接 |
|
电气参数设计可控性 |
可控制电容、电感、特性阻抗、延迟和衰减等 |
|
低成本 |
端口连接、更换方便、设计简化、减少线夹和固定件 |
|
可弯曲 |
实现三维组装 |
|
热量散发路径短 |
可有效提升散热性能 |
资料来源:公开资料,观研天下整理
从柔性印刷电路板全产业链结构来看,各环节分工清晰。上游主要包括FCCL、绝缘基膜、粘接剂;中游为柔性电路板的加工生产,是产业价值创造的核心环节;下游为柔性印刷电路板的应用领域,包括汽车电子、消费电子、通信设备、军工、航空航天、工业自动化等。

资料来源:公开资料,观研天下整理
二、折叠屏手机进入密集推新期,拉动柔性电路板市场需求
2026年9月以来,折叠屏手机迎来集中上新:苹果发布首款折叠屏 iPhone Duo,华为推出 Mate XT 2 三折叠机型,小米发布 18 Fold 折叠旗舰。新品热度高涨,iPhone 折叠屏搜索量五日大涨 160%;华为新机开售即全线断货,小米门店客流最高暴涨400%,消费需求快速从搜索转化为实际购买。头部品牌集中发力,将持续扩容折叠屏市场。数据显示,2026年全球折叠屏出货量将达到2400万部 —2500万部,同比增长超40%。

数据来源:公开数据,观研天下整理
折叠屏手机进入密集推新阶段,终端需求高增直接向上游传导,拉动柔性电路板迎来量价齐升的行情。在此之前,柔性电路板在直板旗舰手机中仅作为低成本互联配件,单机用量长期维持在 10–15 片,在整机BOM成本中占比极低。行业长期依靠规模效应赚取微薄利润,资本市场也将 柔性电路板划为消费电子里强周期、低附加值的配套环节,长期成长预期偏谨慎。而折叠屏普及后,柔性电路板不再只是简单的信号连接线,而是保障设备数十万次开合、跨铰链稳定传输高速信号的核心功能部件,单机用量与价值量同步跃升,彻底重塑了行业价值逻辑。
用量层面,传统直板手机单机柔性电路板用量仅为10–15片;而折叠屏因铰链跨接、双主板、双电池的复杂硬件架构,柔性电路板使用量大幅抬升,单机可达50片以上,三折叠机型更是突破70片。价值提升更为显著。折叠屏配套柔性电路板的单机价值,达到普通直板机型的3–6倍。与此同时,苹果正式入局折叠赛道,带动国产折叠机从“拼降本” 转向 “拼规格”,柔性电路板行业增长主线由出货量扩张转为单机价值量提升。

数据显示,公开数据,观研天下整理
此外,苹果带来高标准工艺要求,6微米级极薄铜箔等核心技术成为硬性壁垒,高端订单持续向工艺能力更强的头部厂商集中。目前,折叠屏对柔性电路板的性能要求,已经从“能够弯折”升级为 “数十万次弯折后性能零漂移”,线路精度、材料等级、结构稳定性要求全面拉高,行业竞争逻辑从过去的成本导向彻底转向规格升级导向,行业盈利中枢持续抬升。不仅如此,折叠屏超薄精细线路工艺约七成可复用到AI眼镜、人形机器人等新硬件赛道,打开柔性电路板行业长期成长空间。目前上游核心产能仍由日美企业主导,国产厂商替代空间广阔。
展望2026—2028年,折叠屏拉动下相关柔性电路板需求保持20%以上增速;2026 年全球柔性电路板市场规模有望增至187亿美元,同比增长9%。投资层面,可重点关注具备超薄多层柔性电路板量产能力的国产龙头,以及绑定头部终端客户的上游核心基材厂商。
三、产业链上下游企业同步推进产能扩建与技术迭代,抢占柔性电路板市场份额
在市场红利驱动下,产业链上下游龙头企业均在加快产能布局与技术升级,抢占市场份额:
上游设备环节:2026年5月登陆北交所的锐翔智能,深耕柔性电路板智能制造装备领域。其上市募集资金重点投向智能制造基地建设项目,通过新建智能工厂、增设配套产线及调试设备,提升精密冲切、贴装组装等核心工艺制程设备的生产制造能力,进一步优化产品的精细化程度与柔性化生产适配性。
柔性电路板制造环节:全球印制电路板龙头鹏鼎控股长期深耕柔性电路板领域,技术与产能优势深厚。2026年上半年,公司持续参与客户新产品与新技术开发,保障了相关业务盈利能力与毛利率的稳定提升。同年7月动工的深圳第三园区智慧制造基地,专门规划了柔性电路板项目,未来产品将面向折叠终端、AI手机、AI眼镜、可穿戴设备等新型智能硬件,项目将根据市场需求节奏分期投入,为后续增长储备充足产能。
四、柔性电路板行业格局持续优化,估值体系迎来重构
本轮需求爆发推动行业格局持续优化,资源持续向同时具备头部客户、高端技术储备与充足产能的头部柔性电路板企业集聚;低端同质化中小产能逐步被市场出清,行业整体技术壁垒与盈利水平持续抬升。
与此同时,资本市场对柔性电路板赛道的价值认知正在发生根本性转变:过去市场长期将其定义为消费电子的配套周期赛道,而折叠屏带来的单机价值量跃升,叠加后续AI手机、AI眼镜、可穿戴设备、AI服务器、新能源汽车等新兴硬件的增量需求,正在推动板块的估值体系全面重构,市场资金不再局限于短期的消费电子行情轮动,转而向深度绑定折叠屏产业链、高端产品布局领先的龙头企业集中。
目前结合客户资源、技术储备、产能布局三大核心维度,国内柔性电路板行业的核心企业可划分为三大梯队。第一梯队以鹏鼎控股、东山精密、景旺电子、深南电路 为代表,这类企业规模最大、技术最全面,在国内外市场都有很强的话语权。第二梯队以弘信电子、胜宏科技为代表,这类企业在特定领域或客户上深耕,是国产替代和行业增长的主力。第三梯队以奕东电子、雅葆轩为代表,这类企业规模相对小,但在特定细分领域或新赛道上有独特优势。
国内柔性电路板行业的核心企业可划分为三大梯队
|
梯队 |
代表企业 |
核心特征 |
|
第一梯队 |
鹏鼎控股、东山精密、景旺电子、深南电路 |
这类企业规模最大、技术最全面,在国内外市场都有很强的话语权。 |
|
第二梯队 |
弘信电子、胜宏科技 |
这类企业在特定领域或客户上深耕,是国产替代和行业增长的主力。 |
|
第三梯队 |
奕东电子、雅葆轩等 |
这类企业规模相对小,但在特定细分领域或新赛道上有独特优势。 |
资料来源:公开资料,观研天下整理(WW)



【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。