
电连接组件产品是电子电路中的连接桥梁,是构成完整电气系统中必备的核心基础器件。电气时代下,各类电气设备和设备之间、设备内部各功能模块之间均需电连接组件来实现电力信号或数据信号的连接和分离。电连接组件上游涉及到连接器、FPC 组件、电线、铜铝巴等多个组成部分;下游主要应用到新能源汽车、储能系统、工业设备、医疗设备、消费电子等。

资料来源:观研天下整理
一、新能源汽车、储能等下游新兴应用领域的快速发展成为了市场强力驱动
根据观研报告网发布的《中国电连接组件行业现状深度分析与投资前景研究报告(2024-2031年)》显示,电连接组件作为电路系统中电气连接必备的重要组成部分,广泛应用于新能源汽车、储能系统、工业设备、医疗设备、消费电子等领域。终端应用的发展是推动电连接组件市场快速增长和技术发展的主要因素,行业的发展趋势与下游终端应用行业发展保持高度一致性。近年来,新能源汽车、储能等下游新兴行业的快速发展已成为电连接组件市场的强力驱动。
1、新能源汽车领域
在新能源汽车领域,电连接组件的主要应用场景包括汽车动力电池系统以及整车系统。电连接组件是新能源汽车的中枢神经系统,是新能源汽车动力传输、信号输送的载体,其将中央控制部件与汽车控制单元、电气电子执行单元、电器件有机地连接在一起,形成完整的新能源汽车电气电控系统。
新能源汽车行业发展状况:新能源汽车是我国战略性新兴产业之一。2020 年 11 月 2 日,国务院办公厅印发了《新能源汽车产业发展规划(2021-2035 年)》,提出到 2025 年,我国新能源汽车的新车销量占汽车新车销量的比重将由 2020年的 5.4%提升至 20%,到 2035 年,纯电动汽车成为新销售车辆的主流,公共领域用车全面电动化。
近年来在国家政策的大力推动下,我国新能源车行业快速发展,产销量稳步增长,渗透率不断提高,进而也推动了新能源汽车电连接组件的需求增长。数据显示,2023年我国新能源汽车产销量分别达 958.7 万辆和 949.5 万辆,同比分别增长 35.8%和 37.9%,市场占有率达 31.6%。

数据来源:观研天下整理
动力电池行业发展状况:动力电池通常指应用在新能源汽车动力驱动系统上的锂电池,动力电池是新能源汽车成本占比最高的部分,也是影响新能源汽车安全、续航里程、整车寿命等关键指标的重要部件。
动力电池中的电芯连接组件通过 FPC、线束、温度传感器、保险丝形成一体化集成组件,不仅能实现电压和温度的采集,而且有助于电池组的工业化生产;动力传输组件属于高压电气连接,起到传递电流的作用;低压信号传输组件属于低压电气连接,起到采集数据、监控和通信的作用,有效保障了动力电池系统的安全运行。
近年来在新能源汽车市场需求旺盛与国家产业政策推动的双重作用下,我国汽车用动力电池装机量快速提升。数据显示,2023 年我国锂离子电池产量 885GWh,同比增长约 34%,动力电池市场出货量 630GWh,同比增长超 31%;储能电池出货量 206GWh,同比增长 59%;汽车动力电池装车量387.7GWh,同比增长 31.6%。

数据来源:观研天下整理
2、储能领域
在储能领域:电芯连接组件主要承担动力传输和数据传输功能,性能稳定、传输良好的电芯连接组件对于储能电池组的运转具有重要意义。据了解,储能包括电储能、热储能和氢储能三类,电化学储能是当前应用范围最广、发展潜力最大的电力储能技术,可以灵活运用于电力系统各环节及其他各类场景中。而完整的电化学储能系统主要由电池组、电池管理系统、能量管理系统、储能变流器以及其他电气设备构成。其中电池组是储能系统中最主要的构成部分。因此随着储能领域的快速发展将带动电连接组件行业发展。
储能产业和储能技术作为新能源发展的核心支撑,覆盖电源侧、电网侧、用户侧、居民侧以及社会化功能性储能设施等多方面需求。目前我国已将储能技术上升为国家能源战略,根据《关于加快推动新型储能发展的指导意见》,2025年我国新型储能装机规模将达 30GW 以上;2030 年将实现新型储能全面市场化发展,技术创新和产业水平稳居全球前列。储能电池的大规模发展为电连接组件行业创造了旺盛的新增需求,进一步提升电连接组件行业的市场空间。未来随着技术的发展,电连接组件将进一步应用于航空航天、船舶等高科技领域。
近年随着国家和政策对储能市场的大力支持,动力电池供应商、车企、充电桩企业纷纷布局动力电池储能、光储充一体化充电站等项目,向储能领域拓展,我国储能市场步入规模化发展阶段。截至 2023 年底,我国已投运新型储能项目装
机规模达 3,139 万千瓦,平均储能时长约 2.1 小时,比 2022 年底增长 260%以上。
3、工业设备领域
在工业设备领域,电连接组件主要应用于工业仪表设备、机械设备、电梯等,主要起到数据和信号传输的功能,为减少因电连接组件产品损坏、机器停机检修等带来的额外成本,对电连接组件产品的安全使用寿命提出了更高的要求。
近年随着我国“工业 4.0”的逐步推进,工业设备及生产逐渐呈现自动化、信息化和智能化的发展趋势,工业制造通过网络将设计、生产等各个环节进行连接沟通,可有效提高工业制造的效率、减少生产成本。工业仪表设备是自动化产线重要的组成部分,起到将生产现场的信息传送给自动化控制系统的作用。
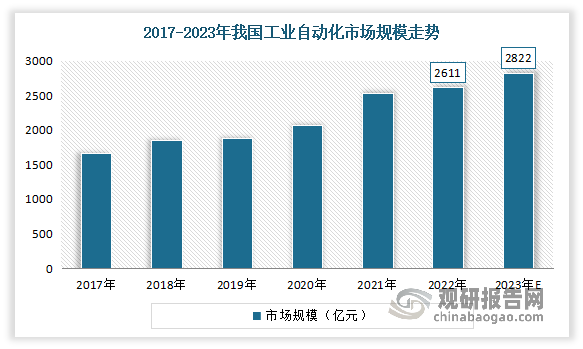
在用工成本不断提升、相关技术逐渐成熟、国家政策大力扶持的背景下,我国工业自动化市场规模快速提升。数据显示,2022年我国工业自动化市场规模达2611亿元,同比增长3.2%,预计2023年市场规模将达2822亿元。而电连接组件作为工业自动化设备重要的基础元件之一,市场空间也将随着工业自动化市场规模的增长而稳步增长。
数据来源:观研天下整理
二、电连接组件产品逐步向“轻量化、精密化、集成化”方向发展
电连接组件产品形态的发展与下游领域需求的变化密切相关。近年随着国家政策对于新能源动力电池、储能电池等行业的大力扶持以及行业技术的快速发展和需求增长,市场对于电连接组件的产品形态、功能、技术参数等方面逐步提出新的要求,也促进了主要应用于新能源动力电池与整车系统的新型电连接组件产品的诞生与发展。到目前行业内先后出现了包括 PCB、线束、FPC、FFC、无线等拼接采样方式的电芯连接组件产品,形成了注塑、拼接、热压、吸塑等多种成熟的集成生产方案。
尤其是随着国家相关产业政策对新能源汽车的大力扶持,以及国家和消费者对于新能源汽车经济性、环保等方面的技术要求日益提升,整车“轻量化、电动化、智能化”已成为未来的重点发展方向和趋势。在此趋势下,相关技术要求由下游整车厂商以及一级配套的新能源动力电池厂商逐步传导至上游零部件企业,促使电连接组件产品逐步向“轻量化、精密化、集成化”方向发展。

资料来源:观研天下整理
三、欧美日优势明显,国内市场整体上仍参差不齐
从全球来看,欧美、日本等电连接组件产品生产厂商进入行业时间较早,具备先进的研发技术、齐全的产品种类和遍布全球的销售网络,在电连接组件产品的专利技术、生产工艺、设计理念、工艺把控等方面具有较大优势。
目前在国际市场上,电连接组件以美国安费诺(Amphenol)、莫仕(Molex), 瑞士泰科(TE),韩国 KET、德国代傲(DIEHL)、EK、劳士领(Roechling)等连接器行业大型企业为主。这类企业对电芯连接组件的研发和生产起步较早,产品质量、供应能力、技术水准等在国际市场上得到了客户的广泛认可。
从国内市场来看,虽然部分领先企业通过长期的研发、生产和售后形成了较完善的技术体系,技术水准与产品性能具备优势,并通过验证获取了国内外优质的客户资源。但由于国内市场电连接组件研发和生产起步相对国外企业较晚,产品质量、供应能力、技术水准等整体上仍参差不齐。(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


