
消费电子一般指消费电子产品,指供日常消费者生活使用但非生活必需电子产品,通常具有小巧轻便、操作简单和节能设计等优点。根据功能不同,传统意义的消费电子产品可分为娱乐产品、通讯产品、家庭办公产品等三大类,且其外沿不断扩展,白色家电、婴儿家具等已逐渐纳入到消费电子范畴,单一产品的功能也呈现多样化的趋势。具体如下:
|
主要类别 |
具体产品 |
|
娱乐产品 |
可穿戴设备,VR/AR 设备,平板电视,数码相机,摄像机,视频播放器(DVD/VCR),游戏机,MP3 播放器,电子乐器(合成器键盘)等 |
|
通讯产品 |
智能手机,电话,具有电子邮件功能的笔记本电脑等 |
|
家庭办公产品 |
笔记本电脑,台式计算机,打印机,碎纸机,计算器等 |
|
其他品类 |
白色家电产品(例如冰箱,洗衣机,智能厨具等) |
|
婴儿家具产品(例如智能婴儿监控设备等) |
资料来源:观研天下整理
一、行业发展现状
根据观研报告网发布的《中国消费电子行业发展深度研究与未来前景预测报告(2022-2029年)》显示,近年来由于我国居民消费水平不断提升,消费电子产品市场需求持续增长,促进了我国消费电子行业快速发展。到目前我国已成为全球领先的消费电子产品前沿市场,产销规模均居世界第一,全球主要的电子生产和代工企业大多数在我国设立制造基地和研发中心。数据显示,2017年我国消费电子市场规模为16120亿元,2021年增至18113亿元,市场规模庞大。
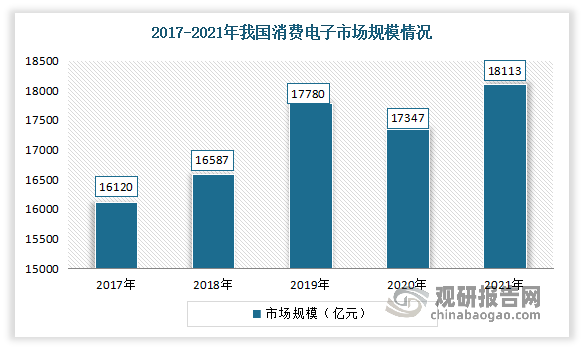
数据来源:Statista,观研天下整理
而虽然进入2022年以来,受俄乌冲突、全球通胀、疫情等因素的影响,消费电子行业现状不容乐观,市场整体需求仍相对较低迷,产业链供应端的去库存压力仍然较大,消费电子行业复苏虽有积极迹象但仍需时日。但预计随着疫情渐趋稳定、新型消费电子产品更新迭代及众多新品发布,作为全球重要的消费电子产品制造基地、创新中心和最具活力的前沿消费市场,有理由相信,我国消费电子市场将迎来新一轮的发展机遇,市场需求或将迎来进一步的回升。
目前我国消费电子行业发展特点如下:
一是技术和创新能力明显提升。消费电子行业是国家战略性发展产业,在国民经济生产中占有重要地位。近年来,随着国家陆续出台政策支持电子行业升级,打造以新一代电子信息技术为基础的全新产业结构,以创新为驱动的电子行业发展新格局正在形成。诸多“世界首发”消费电子产品陆续问世,包括全球首款消费级可折叠柔性屏手机、全球首款叠屏电视、全球首台卷曲屏8K激光电视、全球首款4K 240Hz曲面电竞用显示器、全球首台5G笔记本电脑等,彰显了我国创新能力水平。到目前我国消费电子产业锻造出众多全球驰名品牌,有数据显示,2021年在全球手机、彩电、计算机出货量前五品牌中,我国大陆手机品牌有3家,彩电品牌有3家,计算机品牌有1家。
二是技术升级推动消费电子产品向智能化和集成化发展。消费电子行业是典型的科技驱动行业,每一次科技创新在重塑行业业态的同时,也带来了新兴的产业需求。近年来,以 5G、大数据、云计算、边缘计 算和人工智能为代表的新技术的逐步成熟,进一步加速了消费电子产品在云、管、 端三方面的融合,使物联网和智能硬件产品取得了较快的发展。技术的进步推动消费电子持续向智能化和集成化发展,其中,集成化是指产品体积持续变小的同时集成更多的功能,智能化是指将硬件设备与人工智能相结合,使得智能终端具备信息处理和数据联接能力,可实现感知、交互服务等功能。
三是消费电子行业已形成成熟的产业链分工体系,品牌商和制造商分工明确。消费电子产品具有覆盖面广、下游需求变化快、产品迭代周期短、新品类不断涌现等特点。随着消费电子行业分工的日益深化,消费电子企业逐步分化成品牌商、方案商、制造商等,定位更加明确。例如品牌商通过委托加工等方式将生产环节外包,可以更加专注于产品核心技术的研发以及品牌和渠道的推广,持续增加产品的附加价值。

资料来源:观研天下整理
四是行业集中度不断提升。近年来随着消费电子行业逐渐形成成熟的产业链分工体系,品牌商和制造商逐渐分工明确,子行业集中度不断提升。这是因为在此过程中,部分技术实力较弱、规模较小的生产商逐步退出,行业资源逐步向规模较大的厂商集中。以智能手机为例,2022年我国智能手机市场TOP5市占率从2021年的84.4%增长到86.3%。
二、行业主要细分市场情况
1、手机
手机全称为移动电话或无线电话,原本只是一种工具,早期又有“”的俗称,是可以在较广范围内使用的便携式电话终端,最早是由美国贝尔实验室在1940年制造的战地移动电话机发展而来。
目前手机已经成为人们生活中的必需品,生活中方方面面都有手机的应用,国内市场已经进入成熟期,手机出货量逐年下滑。2021年受5G替换需求的影响,手机出货量小幅增长,出货量达3.51亿部,较2020年增加了0.43亿部,同比增长13.96%。但进入2022年,市场不及预期,需求疲软,总体出货量明显下降。2022年上半年间,国内市场手机总体出货量累计1.36亿部,较去年同比下降21.7%;再次表现出随着经济的发展与手机的普及,我国手机市场已近饱和状态,现有市场的竞争局势将逐渐激烈。

数据来源:信通院,观研天下整理
智能手机方面:近年来随着国家网络基础设施建设的完善升级,我国智能手机用户规模呈稳中上升趋势,出货量不断增长,到目前我国已拥有全球第一大规模智能手机市场。但近几年来,智能手机行业表现不景气,出货量逐渐跌落。数据显示,2022年1-5月,国内智能手机出货量1.06亿部,同比下降27.0%,占同期手机出货量的98.2%。

数据来源:信通院,观研天下整理
5G手机方面:作为5G时代的“领头羊”,自2021年以来,我国5G手机进入发展“快车道”,机成为了越来越多的消费者的选择。但进入2022年,5G手机市场有所放缓,出货量有所下降。数据显示,2021年中国5G手机出货量达2.66亿部,较2020年增加了1.03亿部,同比增长63.19%,占全国手机总出货量的75.78%。2022年1-5月我国5G手机出货量8620.7万部,同比下降20.2%,占同期手机出货量的79.7%。

数据来源:信通院,观研天下整理
竞争格局格局,目前我国手机市场竞争格局较为稳定,市场集中度较高,vivo、OPPO、小米、苹果、荣耀五大品牌占据了主要优势地位。有数据显示,2021年vivo、OPPO、小米、苹果、荣耀手机出货量分别为7100万台、6710万台、5110万台、5030万台和3860万台,市占率分别为21.5%、20.4%、15.5%、15.3% 和11.7%,合计占据84.4%的市场份额。
2、平板电脑
平板电脑又称便携式电脑,是一种小型、方便携带的板型装置,具有一定的触摸式输入和网络连接功能。与电脑相比,平板电脑移除了鼠标和键盘的配置,具有更佳的便携性,且其通过触屏进行操作,使用方式更简易。与手机相比,平板电脑的屏幕尺寸更大,在观影、阅读等方面具有更好的体验感。凭借着多方面优势,平板电脑在近年来得到了快速的发展。
2017-2019年我国平板电脑市场发展较为平稳,出货量稳定在2220-2241万台之间。到2020年,受疫情影响,出货量有所增长。进入2021年,受教育市场需求旺盛、 “618” 期间部分机型优惠力度较大等影响,我国平板电脑市场出货量稳步提升。数据显示,2021年我国平板电脑出货量达2846万台,同比增长21.8%。
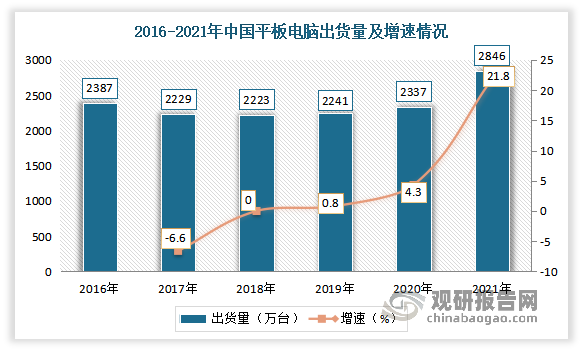
数据来源:IDC,观研天下整理
3、可穿戴设备
可穿戴设备即直接穿在身上,或是整合到用户的衣服或配件的一种便携式设备,具备可移动性、可穿戴性、可持续性、简单操作性、可交互性五大基本特征。可穿戴设备主要可分为手戴式、耳戴式、身着式和脚穿式四大类。
近年来得益于政策环境、经济环境及社会环境的支持,我国可穿戴设备显示出蓬勃生机。同时伴随社会经济的发展与居民可支配收入的提高,居民的购买力逐渐增强,良好的经济环境推动了我国可穿戴设备的普及。数据显示,2021年我国可穿戴设备市场出货量约为1.4亿部,同比增长27.3%。

数据来源:IDC,观研天下整理
目前在我国可穿戴设备细分市场中,耳戴设备市场出货量保持在较高水平。有数据显示,2021年我国耳戴设备市场出货量约为7898万台;手表市场出货量为3956万台,其中,成人手表2013万台,儿童手表1943万台;手环市场出货量为1910万台。

数据来源:IDC,观研天下整理(WW)

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


